
Somente em 2024, Portugal emitiu 2.081 autorizações de residência por atividade de investimento, além de 2.909 autorizações para familiares acompanhantes[1]Fonte: De acordo com os dados oficiais mais recentes disponibilizados pela AIMA.
Dentro do Golden Visa de Portugal, a compra de cotas de fundos qualificados tornou-se a via preferida de muitos solicitantes de alto patrimônio. Um segmento cada vez mais popular nessa categoria são os fundos com exposição a criptoativos — veículos portugueses de investimento coletivo que alocam parte de seus portfólios em ativos digitais.
Uma contribuição de pelo menos € 500.000 em um fundo de criptoativos qualifica os solicitantes a uma autorização de residência válida por 2 anos, com a opção de renovações por prazo indeterminado a partir de então.
Golden Visa de Portugal: visão geral
O Golden Visa de Portugal é uma autorização de residência concedida a estrangeiros em troca de investimento[2]Fonte: AIMA: Regras do Golden Visa. É oficialmente conhecido como Autorização de Residência para Atividade de Investimento (ARI) e é regulamentado pela Lei n.º 23/2007, de 4 de julho[3]Fonte: Diário da República: Lei da ARI e suas alterações posteriores.
Opções elegíveis
Os solicitantes do Golden Visa de Portugal podem escolher entre 5 opções:
- subscrição de fundos — € 500.000+ em um veículo de investimento coletivo não imobiliário, com maturidade mínima de 5 anos;
- apoio à investigação científica — € 500.000+ em instituições de pesquisa públicas ou privadas reconhecidas;
- doação às artes e cultura — € 250.000+ em produção artística ou preservação do patrimônio cultural;
- investimento empresarial com a criação de pelo menos 5 empregos — € 500.000+;
- criação de empregos — constituição ou reforço do capital de uma empresa portuguesa com a criação de pelo menos 10 postos de trabalho permanentes.
Critérios de elegibilidade
Os principais critérios de elegibilidade para o solicitante principal incluem:
- ser cidadão de fora da UE, do EEE e da Suíça;
- não possuir antecedentes criminais;
- não ter pendências fiscais ou de segurança social em Portugal;
- comprovar a origem lícita dos recursos;
- manter o investimento qualificado por um período mínimo de 5 anos.
Os investidores podem incluir seus familiares na solicitação, abrangendo cônjuges ou companheiros, filhos menores de 25 anos e pais. É necessário comprovar a dependência financeira para filhos adultos e pais com menos de 65 anos.
Benefícios
O Golden Visa de Portugal oferece uma ampla gama de benefícios, incluindo:
- direito de morar, trabalhar e estudar em Portugal durante toda a validade da autorização de residência;
- baixo requisito de permanência física — mínimo de 7 dias por ano;
- potencial retorno sobre o investimento — cerca de 10% para a opção de cotas de fundos;
- viagens sem visto pelo Espaço Schengen, que inclui 29 países[4]Fonte: Comissão Europeia: Espaço Schengen;
- elegibilidade para residência permanente após 5 anos e para cidadania após 10 anos no total.

Com a confiança de 10.000+ investidores
Verifique sua elegibilidade para o Golden Visa de Portugal
Os criptoativos podem se qualificar para o Golden Visa de Portugal?
As compras diretas de Bitcoin ou de outros criptoativos não se qualificam sob nenhuma via de investimento do Golden Visa de Portugal. No entanto, os solicitantes podem adquirir cotas de fundos que investem em ativos digitais.
Nem todo fundo com exposição a criptoativos se qualifica. Para ser elegível ao Golden Visa de Portugal, um veículo de investimento deve cumprir simultaneamente diversos critérios obrigatórios:
- Ser regulado pela CMVM, a Comissão do Mercado de Valores Mobiliários de Portugal.
- Investir pelo menos 60% dos seus ativos líquidos em empresas ou ativos sediados em Portugal.
- Emitir cotas de fundos com maturidade mínima de 5 anos.
- Não ter exposição a imóveis residenciais[5]Fonte: Diário da República: Alterações à Lei do Golden Visa.
Pedro Barata,
Diretor do escritório em Portugal
A regra dos 60% em Portugal significa que a parcela elegível de um fundo com exposição a criptoativos deve ser investida em empresas comerciais com sede em Portugal. A exposição por meio de contas no exterior, plataformas de criptomoedas estrangeiras ou entidades não portuguesas não preenche esse requisito por si só.
A restrição imobiliária também se aplica de forma ampla. A estratégia do fundo deve evitar tokens com lastro imobiliário, veículos imobiliários ou outras estruturas que possam criar exposição direta ou indireta a bens imóveis.
Legislação de criptomoedas em Portugal e na UE
Portugal regulamenta os criptoativos sob a legislação nacional e o Regulamento dos Mercados de Criptoativos da UE (MiCA). O enquadramento aplica-se a pessoas físicas, empresas, emissores de criptoativos e prestadores de serviços de criptoativos que operam em Portugal.
MiCA — a referência da UE
O MiCA foi adotado em 31 de maio de 2023[6]Fonte: EUR-Lex: Regulamento MiCA, e tornou-se totalmente aplicável em todos os Estados-membros, incluindo Portugal, em 30 de dezembro de 2024. O regulamento cria um enquadramento único para criptoativos que ainda não são regulados como instrumentos financeiros sob a legislação de valores mobiliários existente na UE.
O regulamento aplica-se a emissores, ofertantes, pessoas que solicitam a admissão de criptoativos à negociação e prestadores de serviços de criptoativos (CASPs). Os CASPs prestam serviços como custódia, conversão, transferência ou negociação de criptoativos em toda a UE, desde que autorizados em um Estado-membro.
Um fundo com exposição direta a criptoativos pode precisar utilizar um CASP autorizado pelo MiCA para serviços regulados, dependendo de sua estrutura, do tipo de ativos detidos e de seus prestadores de serviços.
O MiCA não cria um regime separado para a posse privada de criptomoedas. No entanto, exige que emissores e CASPs divulguem riscos essenciais, salvaguardem ativos de clientes, tratem reclamações e, para determinados tipos de token, garantam direitos aos detentores, como direitos de resgate.
Legislação nacional portuguesa sobre criptoativos
Portugal não introduziu um regime cripto nacional separado e independente do MiCA. Em vez disso, regulamenta os criptoativos principalmente por meio do enquadramento comunitário MiCA, apoiado por legislação nacional de execução, incluindo a Lei n.º 69/2025[7]Fonte: Diário da República: Execução do MiCA em Portugal. A lei aplica-se principalmente aos participantes do mercado, e não aos detentores comuns de criptomoedas.
A lei designa o Banco de Portugal e a CMVM como supervisores de criptoativos em Portugal. Eles supervisionam os prestadores de serviços de criptoativos, certos emissores de tokens, ofertas públicas, admissão à negociação e abusos de mercado. Portugal publica uma lista de prestadores de serviços de criptoativos autorizados e os serviços que podem oferecer.
Os prestadores que aconselham clientes sobre criptoativos devem garantir que sua equipe possua conhecimentos, qualificações e experiência adequados, avaliados pelo menos anualmente. Os clientes e associações de consumidores podem apresentar reclamações aos reguladores, enquanto os prestadores de serviços de criptoativos e certos emissores de tokens devem fornecer acesso à resolução alternativa de litígios.
As infrações ao MiCA e às regras de criptoativos correlatas são tratadas como contraordenações administrativas. Estas incluem serviços de criptoativos não autorizados, alegações enganosas de autorização, violações de custódia, gestão de reclamações, conflitos de interesse, regras de terceirização e consultoria, bem como uso de informação privilegiada e manipulação de mercado.
As multas são fixadas tanto para empresas quanto para pessoas físicas. Para infrações muito graves, variam de € 25.000 a 5 milhões para empresas e de € 4.000 a 5 milhões para pessoas físicas. Para infrações graves, as multas variam de € 12.500 a 2,5 milhões para empresas e de € 1.000 a 1,5 milhão para pessoas físicas. Para empresas, a multa máxima também pode estar associada ao benefício econômico ou ao faturamento anual, com limites de até 15%[7]Fonte: Diário da República: Execução do MiCA em Portugal.
Não existem regras especiais sobre a posse pessoal de criptomoedas. As pessoas físicas não estão proibidas de deter, comprar ou vender criptoativos, nem de utilizá-los em transações privadas quando aceitos pelas partes. Os pagamentos em criptomoedas não têm curso legal e a criptomoeda não é um meio de pagamento oficial em Portugal.

Obtenha sua estimativa de custos personalizada para o Golden Visa de Portugal
Tipos de fundos relacionados a criptoativos elegíveis para o Golden Visa de Portugal
Os fundos relacionados a criptoativos podem ser agrupados em três grandes categorias, dependendo de como fornecem exposição ao mercado cripto: por meio de uma alocação limitada em cripto, por meio de exposição direta ou cotada em bolsa a criptoativos, ou por meio de investimentos em empresas ligadas à blockchain.
Fundos híbridos com exposição limitada a criptoativos
Os fundos híbridos combinam ativos tradicionais com uma alocação menor em criptoativos ou instrumentos vinculados a cripto. A parte principal do portfólio pode incluir instrumentos de renda fixa, ações, crédito privado, commodities, ativos da economia real ou investimentos alternativos, enquanto a parte cripto pode incluir Bitcoin, Ethereum, ETFs de cripto, ativos tokenizados ou empresas de blockchain listadas em bolsa.
Esta categoria inclui duas abordagens principais.
Fundos híbridos de renda fixa mais criptoativos usam títulos de dívida e instrumentos geradores de renda como base do portfólio, com criptoativos adicionados como componente secundário de crescimento.
Fundos multiativos diversificados com parcela em criptoativos são mais amplos do que os fundos híbridos de renda fixa mais cripto. A parte não cripto pode incluir diversas classes de ativos, não apenas instrumentos de renda fixa.
O perfil de risco é moderado em comparação com fundos cripto puros, mas ainda mais elevado do que os fundos tradicionais diversificados ou de renda fixa. Esse tipo pode ser adequado para investidores que desejam alguma exposição a criptoativos sem torná-la a principal estratégia de investimento.
Fundos de exposição direta ou cotada em bolsa a criptoativos
Esses fundos oferecem aos investidores exposição direta ou indireta ao desempenho do mercado de criptoativos. A exposição pode ser obtida por meio de participações diretas em criptoativos ou de produtos cotados em bolsa, como ETFs de Bitcoin ou Ethereum.
Dentro desta categoria:
- Fundos concentrados em Bitcoin focam principalmente no Bitcoin e são, portanto, altamente concentrados.
- Fundos de índice de ativos digitais distribuem a exposição por uma cesta de criptoativos, reduzindo a dependência de um único token, mas permanecendo expostos ao mercado cripto mais amplo.
- Fundos vinculados a ETFs são definidos pela estrutura e não pela escolha de ativos: eles acessam criptoativos por meio de produtos cotados em bolsa, em vez de deter tokens diretamente.
O perfil de risco é alto porque o desempenho do fundo está estreitamente ligado às movimentações do mercado de criptoativos. Os fundos concentrados em Bitcoin apresentam o maior risco de concentração, enquanto os fundos do tipo índice oferecem uma exposição mais ampla, mas ainda podem sofrer fortes quedas durante desvalorizações gerais do mercado. Os fundos vinculados a ETFs podem reduzir riscos operacionais e de custódia, mas não eliminam a volatilidade dos preços.
Fundos de venture capital em Blockchain e Web3
Os fundos de venture capital em Blockchain e Web3 geralmente investem em empresas, em vez de deter criptomoedas diretamente. Seu portfólio pode incluir empresas que desenvolvem infraestrutura de blockchain, plataformas de ativos digitais, ferramentas de tokenização, tecnologia de conformidade ou produtos de finanças descentralizadas.
A categoria oferece exposição indireta a criptoativos. Os retornos dependem menos do preço diário do Bitcoin ou Ethereum e mais do sucesso das empresas do portfólio, rodadas de captação, aquisições ou saídas (exits).
O perfil de risco é do tipo venture capital: ilíquido, de longo prazo e de alto risco, com maior potencial de retorno. Esse tipo pode ser adequado para investidores que se sentem confortáveis com os riscos de empresas em estágio inicial e desejam exposição ao crescimento da economia de blockchain, em vez da posse direta de criptoativos.
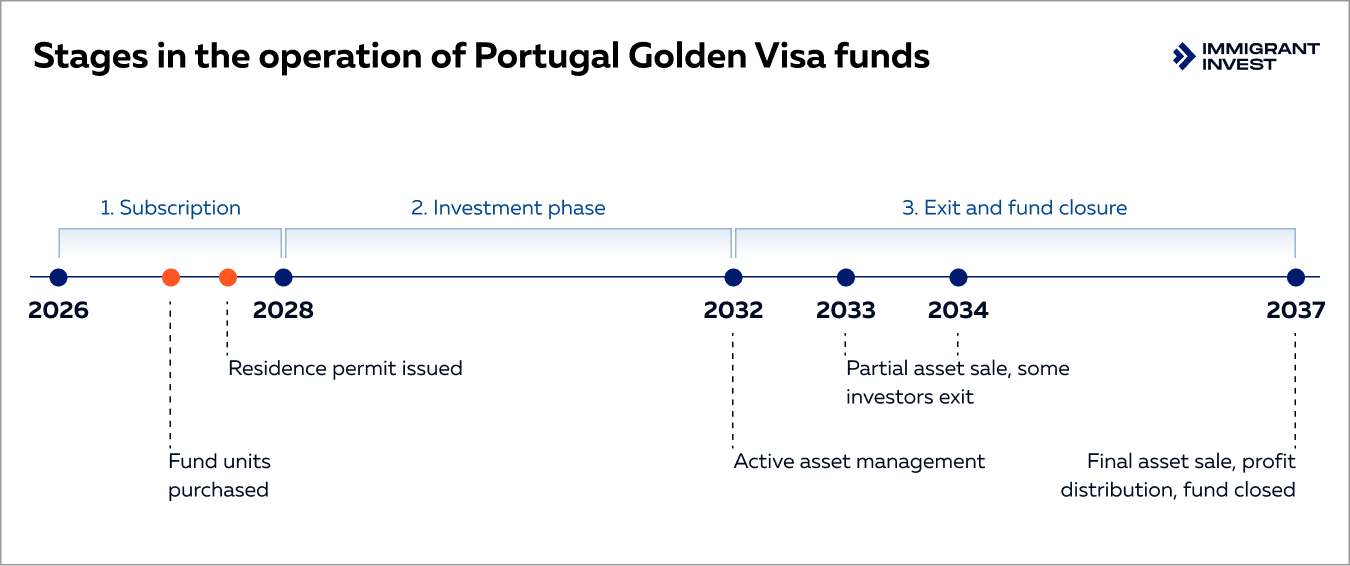
Etapas operacionais dos fundos de investimento do Golden Visa de Portugal
Como avaliar um fundo do Golden Visa com exposição a criptoativos: checklist de Due Diligence
Selecionar o fundo errado é o principal risco operacional na via de fundos do Golden Visa de Portugal. O checklist abaixo oferece uma estrutura de triagem para investidores que estão considerando uma estrutura de fundo com criptoativos.
1. Verifique a elegibilidade para o Golden Visa. O fundo deve ser adequado para a via de investimento do Golden Visa de Portugal. Isso inclui o valor de investimento exigido, o período de manutenção obrigatório e a conformidade com as regras do programa para fundos de investimento qualificados.
Um fundo pode ter uma estratégia de criptoativos atraente, mas só será relevante para investidores do Golden Visa se puder ser utilizado na solicitação de residência.
2. Verifique o status regulatório. O fundo e sua sociedade gestora devem ser analisados sob a perspectiva regulatória. Em Portugal, isso geralmente significa revisar o status do fundo junto à CMVM, a Comissão do Mercado de Valores Mobiliários de Portugal, e confirmar que o fundo é gerido por uma entidade autorizada.
3. Revise os custodiantes e prestadores de serviços. Isso pode incluir custodiantes, corretoras, administradores, auditores e, quando relevante, prestadores de serviços de criptoativos.
Os investidores devem focar em como seus ativos são protegidos, se os acordos de custódia são claros e se a estrutura cumpre as regras portuguesas e da UE aplicáveis, incluindo o MiCA, quando relevante.
4. Avalie risco, liquidez e taxas. Os investidores devem entender o perfil de risco do fundo antes de subscrever. Os fatores relevantes incluem o tamanho da alocação em criptoativos, volatilidade, diversificação, uso de alavancagem ou derivativos, período de carência (lock-up), termos de resgate e possíveis restrições para saída.
As taxas também afetam o resultado final. Elas podem incluir taxas de gestão, taxas de performance, taxas de subscrição ou resgate, custos de custódia e despesas administrativas.
5. Entenda a estratégia de saída. Os termos de saída são especialmente importantes para investidores do Golden Visa porque o investimento deve ser mantido por pelo menos 5 anos. Recomenda-se analisar quando e como o investidor pode sair do fundo, se há resgates disponíveis, se existem períodos de lock-up e se o fundo tem o direito de suspender saques durante momentos de estresse no mercado.
Os investidores devem entender se a saída será baseada no resgate de cotas do fundo, na venda das cotas a outro investidor, na liquidação do fundo ou em outro mecanismo.
6. Confirme a documentação do Golden Visa. O fundo deve ser capaz de apoiar a solicitação de residência com os documentos necessários. Estes podem incluir documentos de subscrição, comprovante de investimento, registros de transferência bancária, extratos do fundo e confirmação de que o investimento pode ser mantido pelo período exigido.
A Immigrant Invest trabalha com um fundo com exposição a criptoativos elegível para o Golden Visa de Portugal e facilita o processo de investimento ao fazer a pré-seleção do fundo, explicar sua estrutura e oferecer suporte ao cliente durante toda a solicitação.
Processo de solicitação passo a passo para obter o Golden Visa de Portugal pela opção de fundo
Todo o processo leva pelo menos 12 meses e pode demorar mais em razão da demanda acumulada junto às autoridades portuguesas.
A Immigrant Invest presta assessoria aos investidores em todas as etapas do procedimento, desde a verificação inicial de Due Diligence preliminar até a emissão dos cartões de autorização de residência.
1 dia
Due Diligence preliminar
A Immigrant Invest realiza primeiro uma análise preliminar de Due Diligence para verificar se existem pendências que possam impedir o investidor de solicitar o Golden Visa de Portugal.
Se a análise for bem-sucedida, a Immigrant Invest elabora um contrato de prestação de serviços para dar continuidade ao suporte.
A Immigrant Invest realiza primeiro uma análise preliminar de Due Diligence para verificar se existem pendências que possam impedir o investidor de solicitar o Golden Visa de Portugal.
Se a análise for bem-sucedida, a Immigrant Invest elabora um contrato de prestação de serviços para dar continuidade ao suporte.
Até 2 semanas
Preparação de documentos
Um advogado da Immigrant Invest auxilia o solicitante na reunião dos documentos necessários, bem como no providenciamento de apostilamento, certificação e tradução, quando necessário.
Um advogado da Immigrant Invest auxilia o solicitante na reunião dos documentos necessários, bem como no providenciamento de apostilamento, certificação e tradução, quando necessário.
1 a 2 semanas
Obtenção do número de identificação fiscal
Os solicitantes, com o auxílio da Immigrant Invest, recebem um número de identificação fiscal português exclusivo de nove dígitos, o Número de Identificação Fiscal (NIF). Ele é necessário para abrir uma conta bancária em Portugal, comprar ou alugar um imóvel, registrar uma empresa e concluir diversos outros procedimentos oficiais.
A Immigrant Invest ajuda os solicitantes a obter o NIF sem a necessidade de viajar para Portugal.
Os solicitantes, com o auxílio da Immigrant Invest, recebem um número de identificação fiscal português exclusivo de nove dígitos, o Número de Identificação Fiscal (NIF). Ele é necessário para abrir uma conta bancária em Portugal, comprar ou alugar um imóvel, registrar uma empresa e concluir diversos outros procedimentos oficiais.
A Immigrant Invest ajuda os solicitantes a obter o NIF sem a necessidade de viajar para Portugal.
Até 1,5 mês
Abertura de conta bancária
O investimento para o Golden Visa de Portugal deve ser realizado a partir da conta do solicitante em um banco português.
A Immigrant Invest auxilia na abertura e ativação da conta. Assim que a conta estiver pronta, o solicitante transfere os recursos necessários para o investimento.
O investimento para o Golden Visa de Portugal deve ser realizado a partir da conta do solicitante em um banco português.
A Immigrant Invest auxilia na abertura e ativação da conta. Assim que a conta estiver pronta, o solicitante transfere os recursos necessários para o investimento.
≈ 2 semanas
Seleção do fundo
A Immigrant Invest auxilia o investidor na escolha de um fundo que se qualifique para o Golden Visa de Portugal.
Fornecemos informações oficiais sobre os fundos elegíveis a partir de fontes públicas e organizamos uma consulta com os gestores do fundo antes que o investidor tome a decisão final.
A Immigrant Invest auxilia o investidor na escolha de um fundo que se qualifique para o Golden Visa de Portugal.
Fornecemos informações oficiais sobre os fundos elegíveis a partir de fontes públicas e organizamos uma consulta com os gestores do fundo antes que o investidor tome a decisão final.
Até 1,5 mês
Investimento
Após a escolha do fundo, o investidor inicia o processo de aprovação e assina o contrato com a sociedade gestora do fundo.
Assim que o contrato for assinado, o investidor transfere o valor exigido para uma conta em Portugal e adquire as cotas do fundo.
Após a escolha do fundo, o investidor inicia o processo de aprovação e assina o contrato com a sociedade gestora do fundo.
Assim que o contrato for assinado, o investidor transfere o valor exigido para uma conta em Portugal e adquire as cotas do fundo.
5 a 6 meses
Solicitação de autorização de residência
Os advogados submetem a solicitação eletrônica à AIMA, a Agência para a Integração, Migrações e Asilo.
Os advogados submetem a solicitação eletrônica à AIMA, a Agência para a Integração, Migrações e Asilo.
1 a 2 semanas
Coleta de dados biométricos
Os advogados agendam a coleta de dados biométricos na AIMA. O investidor e seus familiares viajam a Portugal para realizar a biometria e apresentar os documentos originais do processo de autorização de residência.
Os advogados agendam a coleta de dados biométricos na AIMA. O investidor e seus familiares viajam a Portugal para realizar a biometria e apresentar os documentos originais do processo de autorização de residência.
Em até 6 meses após a biometria
Emissão dos cartões de autorização de residência
A AIMA analisa os documentos do investidor e de seus familiares no prazo de 6 meses após a realização da biometria.
Os cartões de autorização de residência podem ser retirados pessoalmente pelo investidor ou por um advogado constituído por procuração.
Após a emissão da autorização de residência, continuamos a prestar assistência aos clientes em todas as questões pós-aprovação.
A AIMA analisa os documentos do investidor e de seus familiares no prazo de 6 meses após a realização da biometria.
Os cartões de autorização de residência podem ser retirados pessoalmente pelo investidor ou por um advogado constituído por procuração.
Após a emissão da autorização de residência, continuamos a prestar assistência aos clientes em todas as questões pós-aprovação.
Visão geral da tributação sobre criptoativos em Portugal
Portugal tributa os criptoativos com base no tipo de rendimento que geram[8]Fonte: Portal das Finanças: Tributação de criptoativos. Para pessoas físicas, os rendimentos de criptoativos enquadram-se no sistema de imposto sobre a renda das pessoas singulares em Portugal (IRS), principalmente como ganhos de capital, rendimentos de capitais ou rendimentos empresariais e profissionais.
Para empresas, os rendimentos relacionados a criptoativos são geralmente tributados no âmbito do imposto sobre o rendimento das pessoas coletivas (IRC). O tratamento tributário depende do tipo de transação, da atividade do contribuinte, do período de detenção e de o ativo ser tratado como um criptoativo comum, um valor mobiliário ou outro instrumento financeiro regulado.
Tributação sobre rendimentos de cotas de fundos de criptoativos
O tratamento tributário depende principalmente da estrutura jurídica do fundo e da residência fiscal do investidor.
Para pessoas físicas residentes fiscais em Portugal, os rendimentos de cotas de fundos são geralmente tributados segundo as regras do IRS. Os rendimentos de cotas de fundos de investimento em valores mobiliários são comumente tributados à taxa de 28%[9]Fonte: Portal das Finanças: Retenção na fonte, a menos que se aplique o englobamento sob as taxas progressivas do IRS. As taxas progressivas do IRS variam de 12,5 a 48%, com uma taxa adicional de solidariedade para rendimentos mais elevados[10]Fonte: Portal das Finanças: Escalões do IRS.
Para empresas residentes fiscais em Portugal, os rendimentos de cotas de fundos são geralmente incluídos no lucro tributável e tributados sob as regras do IRC. Em Portugal continental, a taxa normal do IRC é de 19%, podendo aplicar-se derramas municipais e estaduais em alguns casos.
Para investidores não residentes, os rendimentos de cotas de fundos de investimento em valores mobiliários portugueses são geralmente isentos de impostos em Portugal. Se a isenção não se aplicar, a taxa é geralmente de 28% para pessoas físicas[11]Fonte: Portal das Finanças: Artigo 72.º do Código do IRS e de 25% para investidores corporativos[12]Fonte: Portal das Finanças: Artigo 87.º do Código do IRC. Para investidores não residentes em fundos de capital de risco, private equity ou estruturas alternativas de crédito, os rendimentos também são comumente isentos. Se a isenção não se aplicar, a taxa é de 10%[13]Fonte: Portal das Finanças: Regime fiscal dos fundos.
Regra dos 365 dias para investidores privados
A regra dos 365 dias é uma isenção tributária portuguesa para investidores privados que vendem criptoativos após mantê-los por pelo menos um ano.
Se uma pessoa física vender criptoativos mantidos por 365 dias ou mais, o ganho de capital pode ser isento de imposto, desde que a atividade não seja tratada como empresarial ou profissional. Se os criptoativos forem vendidos antes de atingir o período de 365 dias, o ganho é geralmente tributado a 28%[8]Fonte: Portal das Finanças: Tributação de criptoativos.
O período de detenção também inclui criptoativos adquiridos antes de 1.º de janeiro de 2023. No entanto, a isenção geralmente se aplica apenas a criptoativos que não sejam tratados como valores mobiliários ou outros instrumentos financeiros regulados. Se um criptoativo se qualificar como valor mobiliário, diferentes regras tributárias poderão ser aplicáveis[8]Fonte: Portal das Finanças: Tributação de criptoativos.
Alíquotas de imposto sobre rendimentos de criptoativos
A tributação de criptoativos em Portugal depende da origem do rendimento. Os ganhos de capital de alienações de curto prazo são geralmente tributados a 28%, enquanto os rendimentos de criptoativos decorrentes de atividade empresarial ou profissional podem ser tributados sob as regras progressivas gerais do IRS. Rendimentos de capital de operações com criptoativos também podem ser tributados a 28%, a menos que se enquadrem em outra categoria de rendimento[8]Fonte: Portal das Finanças: Tributação de criptoativos.
Permuta de cripto por cripto e conversão em moeda fiduciária
As permutas de cripto por cripto geralmente não são tributadas no momento da troca, se o contribuinte receber outro criptoativo em retorno. Em vez disso, o criptoativo recebido assume o valor de aquisição do ativo entregue. A tributação costuma ser diferida até que ocorra uma alienação efetiva por dinheiro ou por outro ativo não cripto.
A conversão em moeda fiduciária (fiat), como a venda de Bitcoin por euros, é tratada de forma diferente. Se o criptoativo tiver sido mantido por menos de 365 dias, qualquer ganho poderá ser tributado a 28%. Se o ativo tiver sido mantido por pelo menos 365 dias, o ganho poderá ser excluído de tributação.
Considerações especiais para solicitantes dos EUA e do Reino Unido
Para contribuintes dos EUA, os fundos portugueses podem ser tratados como Empresas de Investimento Estrangeiro Passivo (PFICs), dependendo da estrutura, dos rendimentos e dos ativos do fundo. Os investidores dos EUA podem precisar apresentar o Formulário 8621[14]Fonte: Internal Revenue Service: Instruções para o Formulário 8621 para cada participação mantida em uma PFIC. Sob o regime padrão de PFIC, as distribuições em excesso e os ganhos na alienação estão sujeitos a regras fiscais especiais, incluindo impostos diferidos e juros.
A opção por um Qualified Electing Fund ou a eleição de mark-to-market pode reduzir o impacto tributário, mas apenas se o fundo e o investidor cumprirem as condições pertinentes.
Para contribuintes do Reino Unido, a principal questão é se o fundo possui o status de UK Reporting Fund[15]Fonte: HMRC: Fundos declarantes offshore aprovados. Se um fundo não sediado no Reino Unido não constar da lista de fundos declarantes offshore aprovados, os ganhos no resgate podem normalmente ser tratados como ganhos offshore tributáveis como rendimento, e não como ganhos de capital.
Solicitantes dos EUA e do Reino Unido devem obter aconselhamento fiscal personalizado antes de investir, especialmente sobre a classificação de PFIC, status de Reporting Fund, declarações anuais, distribuições e tributação na saída.
Tratamento tributário de diferentes tipos de rendimentos de criptoativos em Portugal

Riscos e armadilhas da obtenção do Golden Visa de Portugal por meio de um fundo de criptoativos
A via de fundos traz um conjunto distinto de riscos que os investidores devem avaliar antes de comprometer capital. Os seguintes riscos são específicos da estrutura de investimento em criptoativos do Golden Visa de Portugal e do processo de ARI de maneira geral.
Alterações nos limites de investimento e nas condições do programa
As condições do Golden Visa de Portugal já mudaram anteriormente e podem mudar novamente. A reforma de outubro de 2023 eliminou completamente as vias de investimento imobiliário e de transferência de capital.
O encerramento do Golden Visa da Espanha em 2024 demonstra que os programas de residência para investidores na UE podem ser suspensos ou reestruturados com pouco aviso prévio.
Verificar os termos do investimento antes de se comprometer com a seleção de um fundo reduz significativamente essa exposição.
Atrasos no processamento e na biometria
Prazos do início ao fim de mais de 12 meses são comuns devido ao elevado volume de solicitações e ao acúmulo de processos nas autoridades portuguesas.
Investidores que planejam a reestruturação de negócios ou a matrícula escolar dos filhos com base em uma data de conclusão específica enfrentam um risco relevante de frustração se considerarem os prazos indicativos como fixos. Incluir uma margem de planejamento para a mudança reduz transtornos posteriores quando as filas administrativas se estendem.
Custos além do valor principal de investimento
A subscrição de € 500.000 no fundo é o investimento mínimo qualificado, e não a despesa total. As taxas governamentais somam € 6.314,1 por pessoa para a emissão do cartão de residência, além de uma taxa de solicitação de € 632,2 por pessoa. Custos adicionais incluem uma taxa de subscrição de até 7,5%, taxas de performance, seguro de saúde, honorários advocatícios e custos de tradução.
Para famílias de três ou quatro pessoas, o custo cumulativo acima do investimento mínimo é substancial. Os investidores que orçam apenas o valor mínimo do investimento costumam subestimar a despesa total.
Atrasos na documentação de comprovação da origem dos recursos
A documentação da origem dos recursos é a etapa em que as solicitações mais frequentemente travam. Investidores com capital proveniente de venda de empresas, ganhos com criptoativos, ativos herdados ou venda de imóveis no exterior enfrentam uma análise detalhada de conformidade na fase bancária. Demonstrar uma cadeia clara e rastreável do criptoativo até a moeda fiduciária é uma tarefa probatória específica que difere da documentação comum de renda.
Atrasos nessa etapa podem atrasar todo o processo em 6 a 8 semanas. Reunir a documentação com antecedência e verificá-la em relação aos requisitos específicos do banco receptor reduz o risco de complicações de última hora.
Acesso limitado ao capital antes da maturidade do fundo
Os titulares do Golden Visa devem manter seu investimento no fundo por pelo menos 5 anos. No entanto, os prazos contratuais dos fundos costumam se estender por 7 a 10 anos, de modo que os investidores podem não conseguir retirar o capital quando houver mudanças nos planos pessoais, empresariais ou de mudança de país.
Analisar os termos de carência (lock-up), as condições de resgate e os mecanismos de saída antes da subscrição proporciona uma visão realista de quando o capital poderá ser recuperado.
Premissas falsas sobre a elegibilidade ao IFICI
O regime fiscal IFICI, que substituiu o RNH a partir de 1.º de janeiro de 2024, não é automático com o Golden Visa de Portugal. Um investidor que não estabelecer residência fiscal não se qualificará para o IFICI[16]Fonte: Portal das Finanças: Regime fiscal IFICI. O IFICI exige uma solicitação separada, residência fiscal plena em Portugal e cumprimento dos critérios de elegibilidade profissional.
Como a Immigrant Invest pode ajudar a obter o Golden Visa de Portugal
A Immigrant Invest é uma empresa de consultoria especializada em migração por investimento. Auxiliamos clientes em todo o mundo a obter residência e cidadania na Europa, no Caribe e em outras regiões, prestando suporte profissional em todo o processo de aplicação via fundos.
Nosso processo de compliance inclui uma verificação de Due Diligence preliminar realizada por nosso Departamento Jurídico e de Compliance em Prevenção à Lavagem de Dinheiro (AML). Essa análise é especialmente rigorosa para clientes cujo capital advém de transações com criptoativos, visto que devem apresentar um rastro documental claro e rastreável da conversão de cripto para moeda fiduciária.
Para os solicitantes do Golden Visa de Portugal, trabalhamos com opções de fundos elegíveis e ajudamos os investidores a escolher o caminho mais adequado conforme seus objetivos, perfil de risco, estrutura familiar e origem dos recursos. Nossos especialistas explicam a estrutura de cada fundo, coordenam a comunicação com os gestores dos fundos e acompanham os clientes em todo o procedimento de subscrição.
Nosso suporte prossegue após a emissão da primeira autorização de residência. Auxiliamos nas renovações da autorização, nos pedidos de cidadania e nas etapas subsequentes da jornada migratória do investidor.
Principais conclusões sobre a obtenção do Golden Visa de Portugal por meio de um fundo de criptomoedas
- Cidadãos não pertencentes à UE e ao EEE podem obter o Golden Visa de Portugal ao investir € 500.000+ em cotas de fundos.
- O uso direto de criptoativos para investimento não é permitido; no entanto, a subscrição de cotas de fundos com exposição a criptoativos é qualificada.
- Para ser elegível ao Golden Visa de Portugal, o fundo deve ser regulado pela CMVM, investir pelo menos 60% dos seus ativos líquidos em empresas ou ativos sediados em Portugal e não ter exposição a imóveis residenciais.
- O processamento completo do Golden Visa de Portugal leva pelo menos 12 meses.
- Portugal tributa os criptoativos dependendo do tipo de rendimento: ganhos de capital, rendimentos de capitais ou rendimentos empresariais e profissionais.
- O tratamento tributário dos rendimentos de cotas de fundos de criptoativos depende principalmente da estrutura jurídica do fundo e da residência fiscal do investidor. Os não residentes geralmente são isentos.
A Immigrant Invest é um agente autorizado para programas de cidadania e residência por investimento na UE, no Caribe, na Ásia e no Oriente Médio. Aproveite nossos 15 anos de experiência global — agende uma reunião com nossos especialistas em programas de investimento.

 Com a confiança de 10.000+ investidores