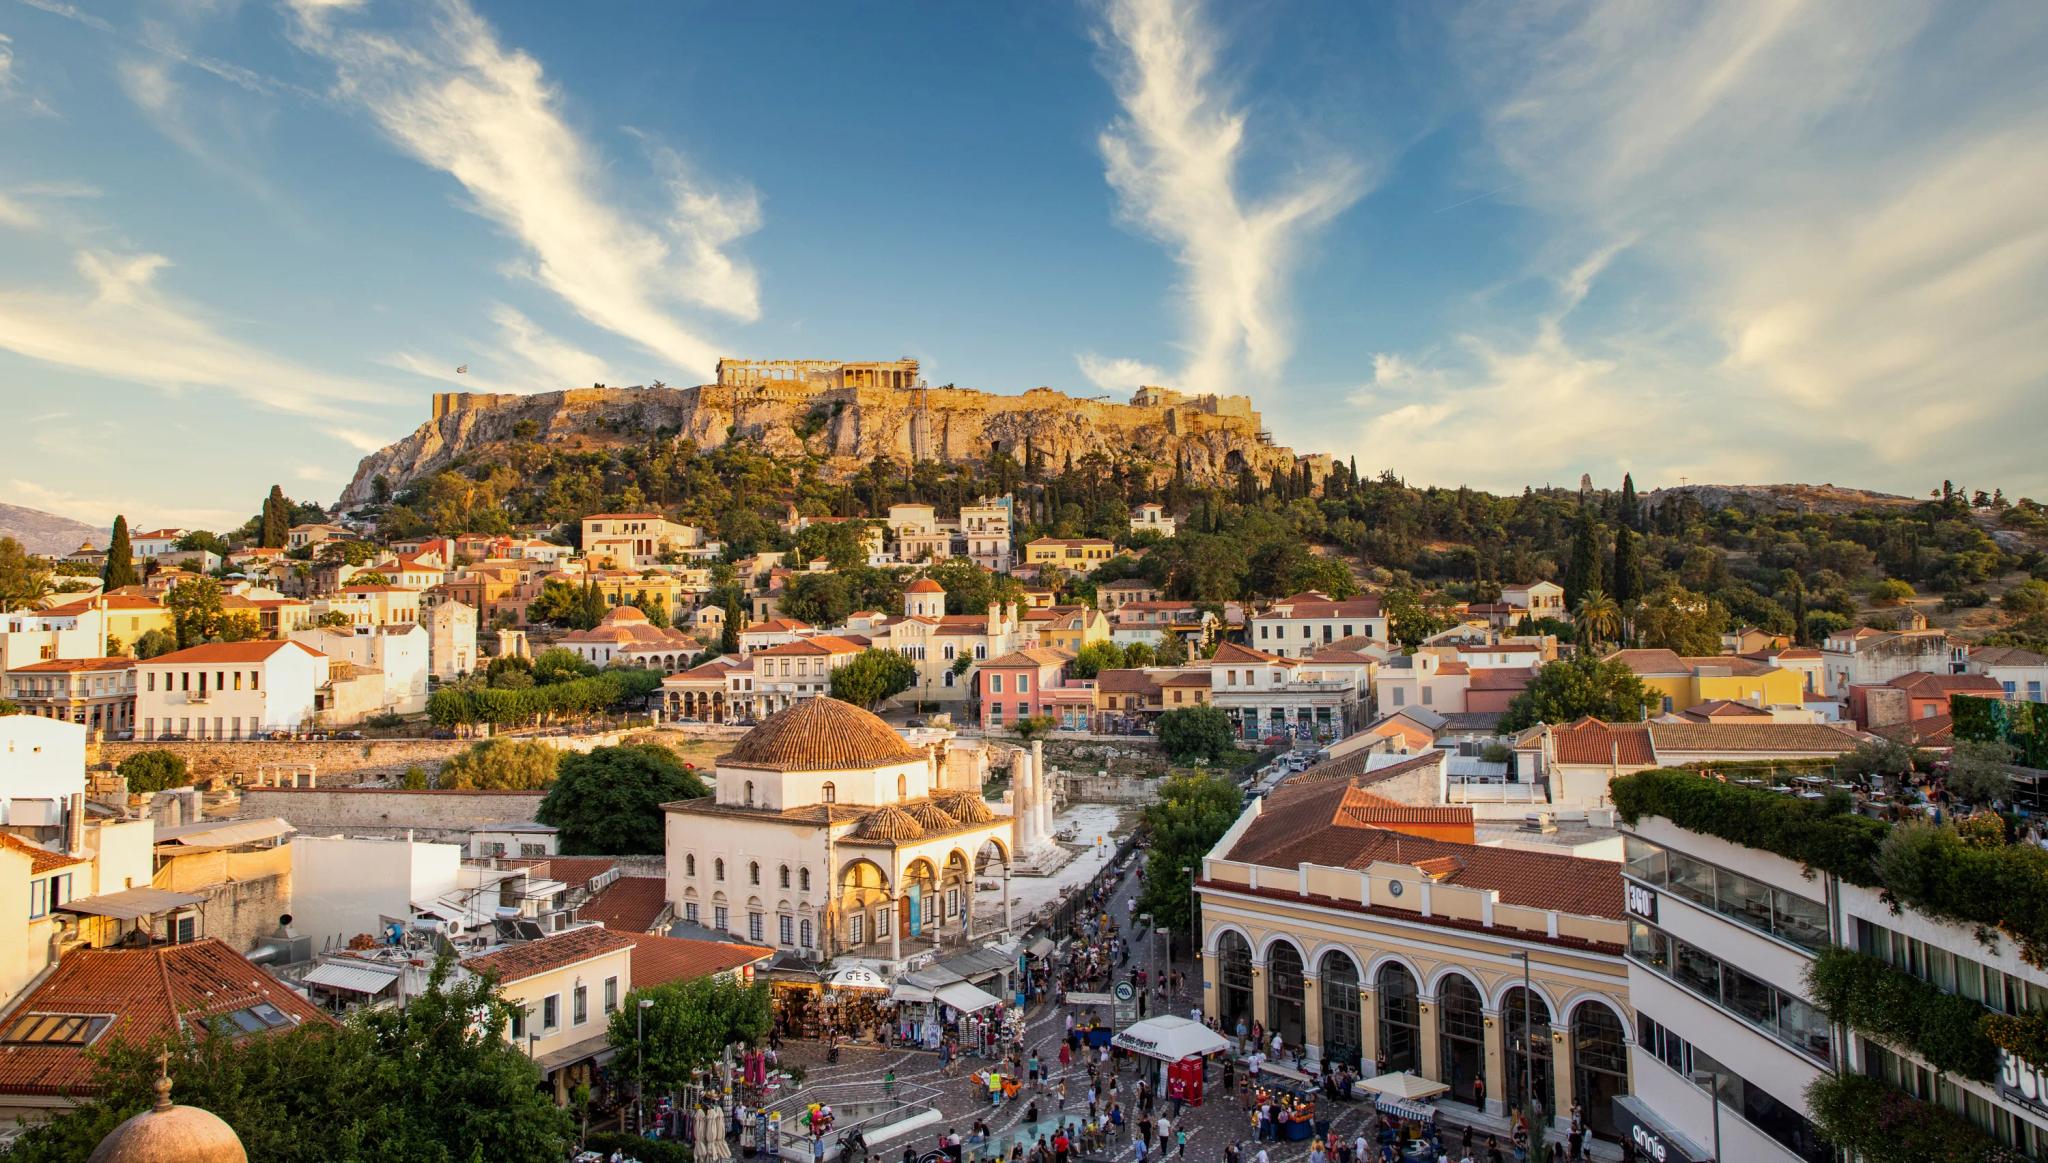



A Grécia aprovou oficialmente novas regras para a tributação de criptoativos.
Anna Semenyuk, Diretora Interina de Gestão de Clientes da Immigrant Invest, explicou como calcular o imposto dependendo do tipo de transação com criptomoedas.
Sobre a nova lei
O Parlamento Grego aprovou um projeto de lei sobre a tributação e regulamentação de criptoativos, que entrou em vigor em 9 de novembro de 2026[1]Fonte: Lei Grega nº 5.354/2026, de 9 de novembro de 2026, texto oficial. Anteriormente, o Ministério da Economia Nacional e Finanças da Grécia apresentou o anteprojeto de lei para consulta pública[2]Fonte: Ministério da Economia Nacional e Finanças da Grécia, anúncio sobre a submissão do anteprojeto de lei para consulta pública com data de 7 de outubro de 2026.
A nova lei altera o Código do Imposto de Renda da Grécia e estabelece regras tributárias separadas para:
- lucros provenientes da venda de criptomoedas;
- rendimentos de staking e empréstimo de criptomoedas;
- outras transações envolvendo ativos digitais[3]Fonte: Código do Imposto de Renda da Grécia, Lei nº 4.172/2013.
A lei também regulamenta heranças, doações, compras de criptomoedas e pagamentos a funcionários em criptoativos. A partir de 1º de janeiro de 2027, as criptomoedas serão levadas em consideração para a tributação de heranças e doações, e seu valor será determinado em euros.
Como os lucros com criptomoedas serão tributados
10% é a alíquota de imposto sobre os lucros de pessoas físicas na venda de criptoativos caso essa renda esteja sujeita à tributação na Grécia.
O imposto é calculado sobre o lucro, não sobre o valor total da venda. Para determinar a renda, são levados em consideração o custo de aquisição do ativo, seu preço de venda e as despesas relacionadas à transação.
As transações tributáveis incluem:
- Venda de criptomoedas por dinheiro. Por exemplo, a troca de Bitcoin por euros.
- Pagamento de bens ou serviços com criptomoedas. Para calcular o lucro, utiliza-se o valor do criptoativo em euros no momento da compra.
- Integralização de criptoativos ao capital social de uma empresa. Essas transações também são reconhecidas como transferência de ativos.
No entanto, a troca de uma criptomoeda por outra não é considerada uma transferência tributável de acordo com a nova regra.
Lucros líquidos anuais de até € 500, inclusive, não são tributados. Se o lucro total do ano fiscal exceder € 500, a alíquota de 10% é aplicada a todo o lucro calculado, e não apenas ao valor excedente a € 500.
Por exemplo, se um investidor obtiver um lucro de € 400 durante o ano, nenhum imposto será devido. Com um lucro de € 2.000, o imposto será de € 200.
Como calcular lucros e contabilizar prejuízos
Ao comprar o mesmo criptoativo várias vezes, o custo de aquisição é determinado utilizando o preço médio. O custo total dos ativos adquiridos e sua quantidade são utilizados para o cálculo.
Os preços de compra e venda devem ser comprovados por documentos de uma corretora de criptomoedas, de um intermediário ou por registros de blockchain.
Se for impossível determinar o custo original de um criptoativo, a lei permite que ele seja considerado como zero. Nesse caso, o lucro tributável poderá ser maior.
Prejuízos decorrentes da venda de criptomoedas superiores a € 500 em um ano fiscal podem ser compensados nos 5 anos seguintes. Eles só podem ser utilizados para reduzir lucros futuros da venda de criptoativos.
Anna Semenyuk,
Diretora Interina de Gestão de Clientes
Um prejuízo de € 3.000 pode ser deduzido dos lucros de transações com criptomoedas ao longo dos 5 anos seguintes. A autoridade fiscal grega determinará os requisitos para os documentos de comprovação e seus prazos de retenção após consultas com a Comissão do Mercado de Capitais da Grécia e o Banco da Grécia.
Qual imposto foi introduzido sobre staking e empréstimos de criptomoedas
Rendimentos de staking, empréstimo de criptomoedas e fornecimento de liquidez serão tributados à alíquota de 15%. O artigo 47 da lei classifica essa renda como rendimento de juros. Essa categoria inclui:
- recompensas por staking e participação na validação de transações;
- rendimentos do empréstimo de criptoativos;
- recompensas pelo fornecimento de liquidez;
- rendimentos de estratégias geradoras de rendimento em protocolos descentralizados.
Se a recompensa for paga em criptomoedas, seu valor para fins fiscais é determinado em euros no momento do recebimento.
Se o investidor posteriormente vender os criptoativos recebidos, o valor já utilizado para calcular o imposto sobre rendimentos de juros é levado em consideração como seu preço de aquisição.
Quando os investidores com autorização de residência na Grécia devem pagar impostos?
Os residentes fiscais da Grécia devem declarar rendimentos de fontes gregas e estrangeiras, incluindo rendimentos de criptoativos. Ao mesmo tempo, obrigações fiscais sobre determinados tipos de rendimentos de fonte grega também podem surgir para não residentes.
Investidores podem obter uma autorização de residência na Grécia investindo € 250.000. A mudança para o país não é obrigatória. É possível tornar-se residente fiscal da Grécia residindo no país por mais de 183 dias dentro de um período de 12 meses.
Os advogados da Immigrant Invest ajudarão a obter a autorização de residência e a agendar uma consulta sobre a tributação na Grécia.


 Com a confiança de 10.000+ investidores