Em Portugal, existem tipos de seguros obrigatórios e opcionais. Os seguros obrigatórios incluem os sistemas de saúde pública e de segurança social. Eles estão disponíveis para cidadãos e residentes legais do país e são mantidos por meio de impostos.
Além disso, proprietários de veículos são obrigados a ter pelo menos uma cobertura básica para cada um de seus carros. E proprietários de imóveis devem proteger suas propriedades com um seguro residencial.
Tipos de seguro: obrigatórios e opcionais
Residentes em Portugal podem contratar diversos tipos de seguro; alguns são obrigatórios, outros são opcionais.
Em primeiro lugar, todos os cidadãos e residentes possuem cobertura do sistema público de saúde, custeado por impostos. O sistema de previdência social também é obrigatório e mantido por pagamentos mensais compulsórios de cidadãos e empresas.
Proprietários de veículos e de imóveis são obrigados a contratar ao menos uma cobertura mínima para proteger seus bens.
Outros tipos de cobertura são opcionais: é possível pagar um valor adicional para contratar seguro de vida, seguro de saúde para animais de estimação ou ter proteção extra para o veículo. Há também seguros de saúde privados e coberturas contra a perda de emprego.

Você tem o perfil ideal para o Visto D7 para Portugal?
Descubra sua elegibilidade com nosso quiz simples!
Quais tipos de seguro são obrigatórios em Portugal?
Seguro de saúde. O Estado oferece cobertura obrigatória em Portugal — cidadãos e residentes pagam por ela por meio de impostos. O sistema público de saúde não está disponível para visitantes do país que não possuam autorização de residência em Portugal.
Seguro de automóvel. Todo veículo em Portugal deve ser segurado com, no mínimo, cobertura contra terceiros. Em caso de acidente, esse tipo de seguro indenizará apenas os terceiros envolvidos no acidente — ou seja, os outros carros danificados, e não o segurado.
Seguro contra incêndio residencial. Os proprietários de imóveis devem contratar um seguro que proteja suas propriedades contra danos causados por incêndio. Eles também podem contratar coberturas adicionais para outros riscos ao imóvel e ao seu conteúdo.
Segurança social. A previdência social em Portugal é pública; os cidadãos contribuem para ela por meio de seus empregadores. Esse seguro obrigatório cobre desemprego, licença-maternidade e licença-paternidade, doença, entre outros.
Saúde pública estatal: quem tem direito ao seguro público e o que ele inclui
O sistema de saúde em Portugal oferece duas opções de cobertura médica para os residentes do país: pública e privada.
O Serviço Nacional de Saúde (SNS) é o sistema público de saúde de Portugal, financiado principalmente por meio de impostos. Ele está disponível para todos os residentes em Portugal, independentemente de sua nacionalidade.
O seguro público de saúde em Portugal cobre todos os tipos de procedimentos médicos , incluindo diagnósticos, cuidados preventivos e atendimento a emergências e consultas de rotina. Contudo, não inclui tratamentos odontológicos nem cirurgias plásticas estéticas.
O sistema público de saúde também cobre medicamentos com prescrição. Se um médico prescrever um medicamento específico, o cidadão ou residente em Portugal pode obtê-lo na farmácia de forma gratuita ou com uma pequena comparticipação.
A maioria dos pacientes que utiliza a rede pública de saúde paga uma taxa de comparticipação de valor reduzido para cada serviço. Normalmente, o valor gira em torno de € 5—10, a depender do atendimento.
Alguns grupos de pacientes estão isentos da taxa de comparticipação nos serviços incluídos no sistema público de saúde:
-
gestantes;
-
menores de 18 anos;
-
pessoas com deficiência;
-
dependentes e desempregados;
-
doadores de sangue e de órgãos;
-
bombeiros;
-
militares;
-
refugiados.
O seguro público de saúde está disponível apenas para cidadãos e residentes do país. Pessoas com vistos de residência que ainda não obtiveram o cartão de autorização de residência não podem utilizar o SNS. O mesmo se aplica a titulares de vistos de estada temporária e turistas.
Cidadãos da UE com o Cartão Europeu de Seguro de Doença também têm direito ao atendimento de saúde público em Portugal. Para eles, o acesso é limitado a tratamentos clinicamente necessários que não possam ser adiados até o retorno ao seu país de origem.
Além disso, cidadãos da UE podem receber tratamento médico planejado apresentando o formulário S2 — concedido a pacientes quando a junta médica concorda que a condição do paciente será melhor tratada em outro país da UE.
O atendimento médico gratuito é prestado em hospitais públicos e centros de saúde de cada região de Portugal. Adicionalmente, cada município dispõe de um centro de saúde para cuidados primários. No total, existem mais de 100 hospitais públicos em Portugal.

Cada município possui seu centro de saúde — a maior unidade pública da área para atendimento médico. No Porto, destaca-se o hospital universitário Centro Hospitalar Universitário de São João
Como se mudar para Portugal
Estrangeiros só podem usufruir da saúde pública e dos benefícios sociais em Portugal após obterem o cartão de autorização de residência. Quem deseja se mudar para o país mais ocidental da Europa, mas não possui vínculos familiares, empregatícios ou acadêmicos, ainda conta com opções para obter um visto de residência.
Residência para pessoas financeiramente independentes. Estrangeiros que possuem renda passiva estável superior a € 920 mensais podem solicitar o visto D7 e se mudar para Portugal.
Quase qualquer tipo de renda lícita recebida remotamente de fontes no exterior qualifica para o visto D7. Pode ser aposentadoria, direitos autorais, juros, rendimentos de aluguel ou salário de trabalho remoto.

Obtenha sua estimativa de custos personalizada para o Visto D7 para Portugal
StartUp Visa . Empreendedores dispostos a criar um negócio inovador em Portugal podem obter o StartUp Visa e a residência no país. Para isso, devem enviar sua solicitação ao IAPMEI, agência de fomento para startups, e colaborar com uma incubadora de empresas portuguesa.
Não há limite mínimo de investimento para participar do programa. No entanto, os solicitantes devem comprovar que possuem acomodação própria ou alugada em Portugal e recursos suficientes para as despesas diárias.
Visto de nômade digital. Trabalhadores remotos que auferem renda de pelo menos € 3.680 por mês podem obter o visto de nômade digital.
Existem dois tipos desse visto: o de estada temporária e o de longa duração. A primeira opção permite permanecer em Portugal por até um ano. Já o visto de nômade digital de longa duração permite obter uma autorização de residência em Portugal e permanecer no país durante sua validade.
Geralmente, o visto de nômade digital permite obter uma autorização de residência por dois anos, passível de renovação posterior.
Obtenha sua estimativa de custos personalizada para o Visto de Nômade Digital para Portugal
Características do seguro de saúde privado em Portugal
Empresas privadas e clínicas particulares oferecem seguro de saúde facultativo. O serviço exige uma mensalidade fixa e uma taxa de comparticipação por cada atendimento recebido. Também é possível consultar em clínicas privadas sem ter seguro pago — nesse caso, o atendimento terá custo mais elevado.
A cobertura médica paga em Portugal existe em duas modalidades: seguro de saúde e plano de saúde.
O seguro de saúde oferece um pacote de serviços médicos em uma rede específica de hospitais e clínicas credenciados pela seguradora. O valor do seguro privado depende da idade do cliente, do histórico médico e do pacote escolhido.
O seguro de saúde privado sempre cobre internação hospitalar e cirurgias. Os preços começam em cerca de € 10—20 por mês, e a cobertura mínima é de € 15.000 por pessoa. Pacotes mais abrangentes podem custar entre € 30 e € 100 por mês e cobrir até € 500.000 em despesas médicas.
Nos pacotes básicos, consultas, exames e tratamentos exigem comparticipação. O paciente pode adicionar serviços extras ao pacote, como odontologia, saúde mental, acompanhamento gestacional, etc.
Normalmente, os pacotes de seguro de saúde exigem um período de carência. Isso significa que o paciente não pode utilizar a cobertura logo após a contratação. Os serviços médicos estarão disponíveis após o período de carência, que geralmente é de 90 dias.
Outra limitação dos seguros de saúde é que a maioria dos pacotes não está disponível após determinada idade. A maioria das seguradoras não inclui cobertura para pessoas com mais de 65—70 anos nos pacotes básicos.
As maiores seguradoras de saúde privadas em Portugal são:
-
Multicare,
-
Médis,
-
AdvanceCare,
-
Allianz.
Os planos de saúde são, essencialmente, assinaturas em redes de prestadores de serviços de saúde. Em geral, o plano de saúde garante ao titular descontos em atendimentos nas clínicas privadas pertencentes a uma rede específica.
Normalmente, os planos de saúde abrangem consultas e exames, em vez de internações e cirurgias.
Um exemplo de plano de saúde é o plano +CUF, da rede de clínicas privadas portuguesas CUF. O plano custa € 14 por mês por pessoa e oferece tarifas especiais em atendimentos na rede. O plano inclui ainda três consultas gratuitas.
Diferentemente dos seguros de saúde, os planos de saúde não possuem limite de idade e entram em vigor logo após a contratação. Por outro lado, o plano de saúde não oferece uma cobertura médica integral, pois não inclui serviços essenciais, como internação hospitalar.
Saúde pública ou privada: qual é a melhor opção em Portugal
Em relação à qualidade da medicina, o atendimento nos hospitais públicos e privados é bastante equivalente. Ao optar pelo seguro privado, os residentes em Portugal buscam principalmente maior conforto e rapidez no atendimento.
A agenda para consultas e procedimentos eletivos na rede pública costuma ser concorrida. Se o caso não for urgente, a espera pode levar meses. Por exemplo, uma consulta de rotina com dermatologista pode ser agendada para dali a 3—4 meses. Contudo, isso não se aplica a casos graves que exigem internação imediata.
Em algumas situações, médicos de clínicas privadas encaminham pacientes para hospitais públicos — geralmente em diagnósticos complexos, como leucemia. Isso ocorre porque os hospitais públicos contam com infraestrutura mais avançada e acesso facilitado a bancos de doadores.
Vantagens da saúde pública em Portugal:
-
atendimento médico de alta qualidade;
-
gratuito e acessível a todos;
-
melhor opção para emergências;
-
excelente infraestrutura e fácil acesso a bancos de doadores.
Vantagens da saúde privada em Portugal:
-
facilidade no agendamento de consultas e procedimentos não urgentes;
-
ausência de filas;
-
instalações confortáveis.
Cobertura médica para expatriados e turistas em Portugal
Qualquer estrangeiro que planeje uma viagem de curta ou longa duração para Portugal deve ter um seguro médico válido no país — este é um requisito obrigatório para a concessão do visto.
Seguro para expatriados. Caso o estrangeiro entre em Portugal com um visto de residência, ele utilizará seu seguro privado contratado até obter o cartão de autorização de residência, o que pode levar de poucas semanas a alguns meses.
Após receberem a autorização de residência, os estrangeiros passam a ter acesso ao sistema público de saúde. Para utilizá-lo, devem solicitar o número do SNS no centro de saúde de sua área de residência. É possível localizar o centro de saúde correspondente no portal ePortugal.
Seguro viagem para turistas. Estrangeiros que planejam uma viagem de curta duração a Portugal precisam ter seguro viagem com cobertura mínima de € 30.000 para obter o visto. A apólice pode ser contratada junto a seguradoras de seu país de residência, empresas internacionais de saúde ou seguradoras portuguesas.
Em Portugal, algumas das seguradoras que oferecem cobertura para viajantes são a Portinsurance e a Bónus Seguros.
Viajantes que pretendem praticar esportes ou atividades radicais devem contratar uma cobertura ampliada, visto que os pacotes básicos geralmente não cobrem acidentes decorrentes dessas práticas.
Seguro auto em Portugal
A apólice de seguro auto em Portugal segue padrão semelhante ao de outros países europeus. Todo veículo em circulação no território nacional deve ter, no mínimo, a cobertura básica. Caso a pessoa possua vários veículos, cada um deles deverá estar segurado.
O seguro auto obrigatório em Portugal é o pacote mínimo que cobre apenas danos a terceiros em caso de acidente. Na ocorrência de um sinistro, ele indenizará apenas os danos corporais e materiais causados a terceiros, sem cobrir o segurado.
O valor do seguro contra terceiros começa em cerca de € 150 por ano e deve cobrir ao menos € 6 milhões em danos corporais e € 1,22 milhão em danos materiais.
Cobertura ampliada contra terceiros. O pacote mínimo pode ser estendido com coberturas adicionais para o veículo do proprietário, cobrindo geralmente roubo, furto, incêndio e danos causados por tempestades.
Proprietários que optam por essa cobertura ampliada pagam cerca de € 200 por ano. Vale ressaltar que os valores e as condições das apólices complementares variam entre as seguradoras.
Seguro auto compreensivo (contra todos os riscos). Esse tipo de seguro protege o veículo contra diversos tipos de sinistros. Em caso de acidente, cobrirá também os danos pessoais e materiais do próprio segurado.
Os valores para a cobertura total começam em € 350 ao ano. O custo é calculado individualmente e depende do histórico do condutor, sinistralidade anterior, idade e valor do veículo, entre outros fatores.
Seguro residencial obrigatório e opcional em Portugal
O seguro contra incêndio é obrigatório para todos os prédios sob o regime de propriedade horizontal (condomínio). Ele deve cobrir cada fração do edifício — o que inclui não apenas os apartamentos, mas também elevadores, escadas, áreas comuns, entre outros. Em geral, esse seguro cobre danos causados por incêndio, calor, fumaça, vapor, raio, explosão, tempestades e outros eventos naturais.
A cobertura básica custa cerca de € 80 por ano. O pagamento do seguro é de responsabilidade do proprietário, mesmo que o imóvel esteja alugado.
O seguro residencial multirriscos é uma opção facultativa e de valor mais elevado para quem deseja proteger o imóvel contra outros imprevistos, como danos por água, roubo, tempestades e inundações. Em alguns casos, a apólice protege também o recheio do imóvel (conteúdo).
O preço do seguro multirriscos começa em € 100 por ano e varia segundo o valor do imóvel e do seu conteúdo. Pacotes acessíveis oferecem ao menos € 50.000 de cobertura. Opções mais completas custam acima de € 300 e asseguram um capital protegido de até € 500.000.
Exemplos de imóveis em Portugal
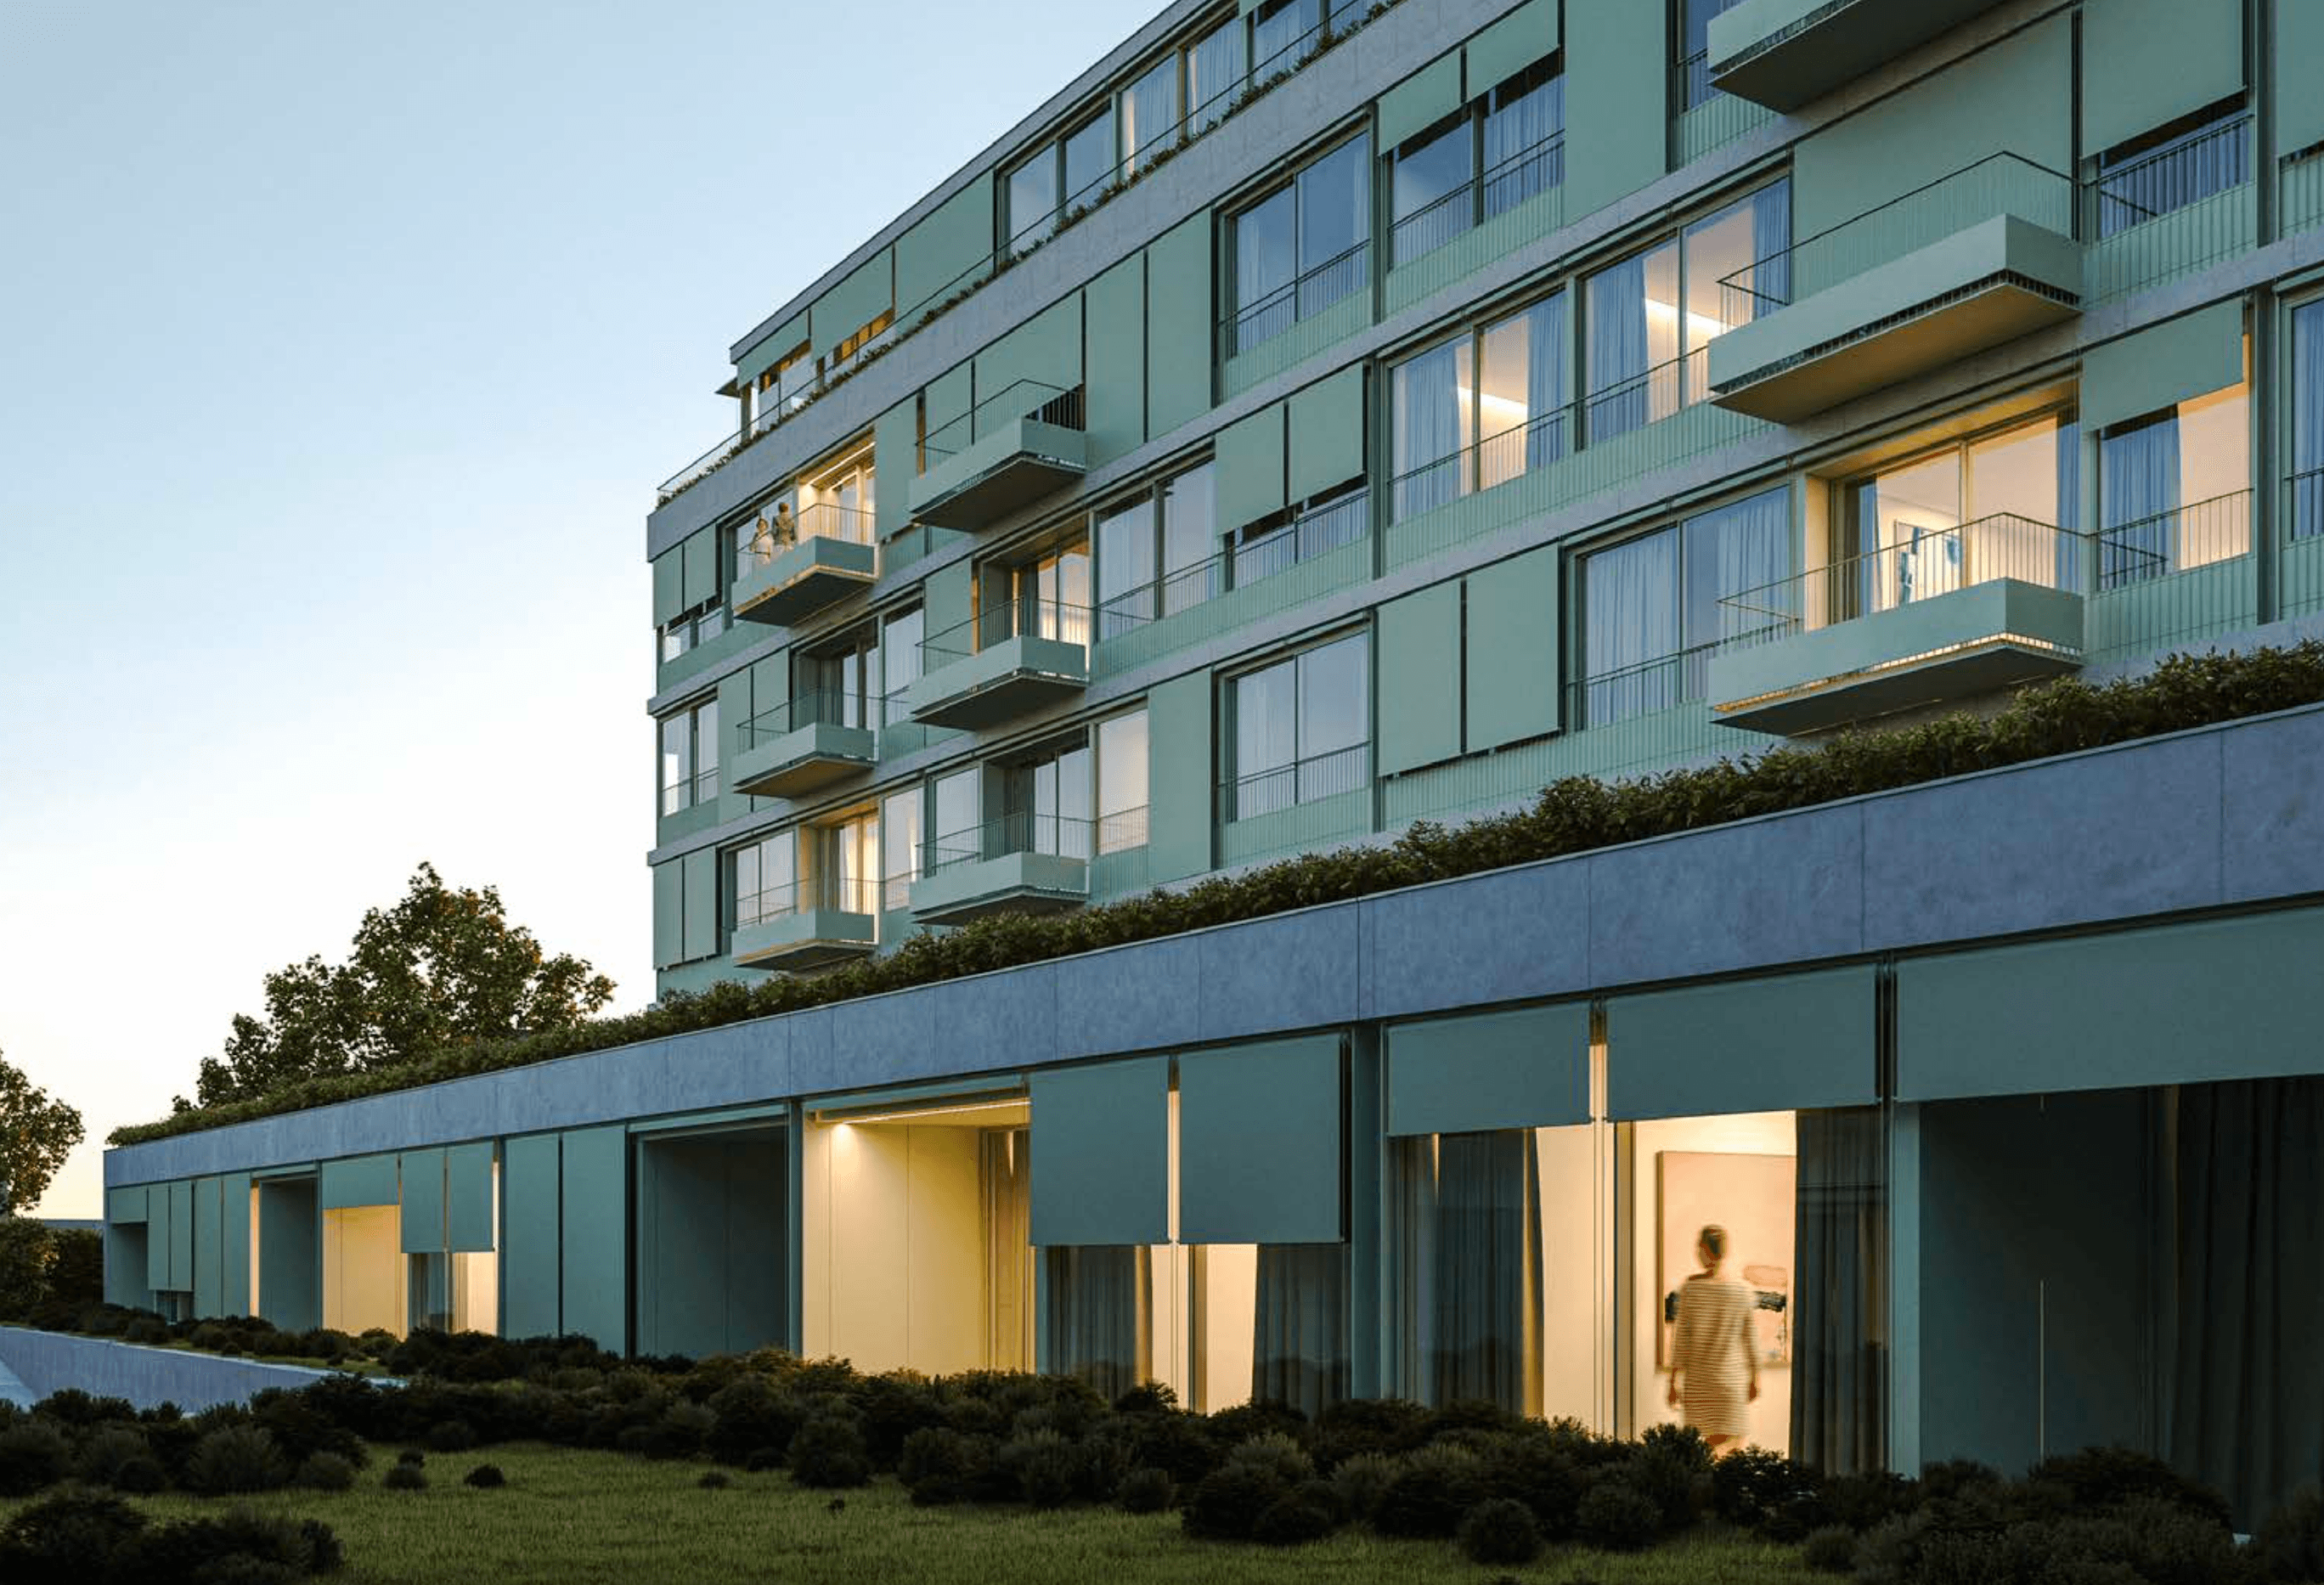

Portugal, Porto
€ 400.000 — € 1.215.000
Apartments in modern style, central district, Porto
 59 m² — 223 m²
 1—2
 1—2

Portugal, Lisbon
€ 415.000 — € 650.000
Elegant Apartments, Campo Grande, Lisbon
62 m² — 98 m²1—2 1—2 
Portugal, Porto
€ 335.000 — € 660.000
Stylish apartments, Cedofeita, Porto
56 m² — 419 m²1—2 1—2 Seguro empresarial em Portugal
Empresários que possuem negócios em Portugal podem contratar seguros empresariais para proteger suas empresas contra eventuais riscos. Existem seguros obrigatórios para todas as empresas, seguros exigidos apenas para determinados setores e pacotes de cobertura facultativos.
Seguros obrigatórios:
-
seguro de acidentes de trabalho — integra o sistema de previdência social e é obrigatório para empresas que possuem funcionários, garantindo benefícios sociais como licenças parentais;
-
seguro de responsabilidade civil — protege a empresa contra reclamações de terceiros decorrentes de danos à reputação, prejuízos financeiros ou lesões corporais.
Seguros opcionais:
-
seguro patrimonial — protege imóveis contra incêndios, desastres naturais e, em alguns casos, roubo;
-
seguro de equipamentos — protege máquinas e equipamentos contra danos ou roubo;
-
seguro auto comercial — cobre veículos da frota em caso de danos ocorridos durante as operações da empresa;
-
seguro de interrupção de negócios — auxilia na recomposição da receita em casos de paralisação por emergências.
As seguradoras frequentemente oferecem várias dessas modalidades em um único pacote empresarial.
O sistema de segurança social em Portugal
Portugal possui um sistema público de segurança social que garante proteção aos cidadãos e residentes em situações de desemprego, doença, invalidez e outras contingências. O sistema é mantido por meio de contribuições compulsórias entre 11% e 21,4%, descontadas da remuneração do residente.
A segurança social concede benefícios aos residentes em Portugal que estejam em situação de vulnerabilidade, incluindo auxílios para:
-
desemprego;
-
doença;
-
licença-maternidade e licença-paternidade;
-
abono de família (filhos);
-
pensão por morte (viúvos).
Trabalhadores autônomos e freelancers também têm direito aos benefícios da segurança social, desde que efetuem a contribuição mensal de 21,4% sobre seus rendimentos.
Tipos de seguro facultativos
Além dos seguros obrigatórios, as seguradoras também oferecem aos indivíduos todos os tipos de cobertura opcional. Aqui estão alguns exemplos de seguros voluntários que podem ser contratados em Portugal.
Seguro de vida protege os dependentes do titular da apólice contra a morte e incapacidade da pessoa segurada. Se a pessoa segurada não puder mais sustentar seus familiares, a cobertura garante que seus dependentes fiquem amparados.
O preço do seguro de vida depende da idade, profissão e composição familiar do titular da apólice.
Seguro de desemprego é uma cobertura adicional para quem deseja mais proteção do que a oferecida pelo sistema de segurança social. Em caso de perda involuntária do emprego, o titular da apólice estará protegido. Às vezes, esse tipo de seguro é exigido pelos bancos quando a pessoa deseja obter um empréstimo elevado.
Seguro para animais de estimação oferece cobertura veterinária para animais domésticos — em geral, aplica-se a cães e gatos. Alguns fornecedores também podem oferecer pacotes para cavalos. O seguro para animais de estimação pode ser anual ou por toda a vida do animal. Os preços dos pacotes anuais começam em € 300.
Vantagens e desvantagens dos seguros em Portugal
Entre as vantagens mais importantes dos seguros em Portugal estão as seguintes:
-
cobertura abrangente — o mercado de seguros de Portugal oferece uma ampla gama de opções de cobertura, incluindo seguro de vida, de saúde, automotivo, residencial e de viagem, oferecendo aos consumidores os meios para se protegerem contra diversos riscos;
-
mercado competitivo — existem muitos provedores locais e internacionais. Essa competitividade pode resultar em melhores preços e serviços para os consumidores, à medida que as empresas se esforçam para atrair e reter clientes;
-
setor regulamentado — o setor de seguros em Portugal é regulamentado pela Autoridade de Supervisão de Seguros e Fundos de Pensões (ASF). Isso ajuda a garantir que os provedores de seguros sigam práticas justas e ofereçam uma cobertura abrangente.
No entanto, existem algumas desvantagens:
-
barreira do idioma — para expatriados, o idioma pode representar uma barreira significativa. Embora muitas empresas tenham funcionários e recursos em inglês, a maioria da documentação e dos termos jurídicos está em português, o que pode levar a mal-entendidos;
-
regulamentação complexa — as leis e regulamentos de seguros podem ser complicados de entender para o consumidor médio, especialmente em casos em que um nível ou tipo específico de seguro é exigido por lei;
-
potencial de custos elevados — dependendo do tipo e do valor específico da cobertura, o seguro em Portugal pode ser dispendioso. Isso pode ser especialmente verdadeiro para o seguro de saúde, no qual planos privados podem ter um custo elevado.
Principais conclusões
-
Em Portugal, existem modalidades de seguro obrigatórias e facultativas.
-
As coberturas obrigatórias incluem o sistema público de saúde, a segurança social, o seguro auto básico e a proteção contra incêndio residencial.
-
O sistema de saúde em Portugal combina atendimento público e privado.
-
O seguro público cobre praticamente todos os atendimentos médicos, exceto cirurgias plásticas estéticas e odontologia. Está disponível exclusivamente para cidadãos e residentes legais no país.
-
O seguro de saúde privado em Portugal pode ser contratado tanto por moradores quanto por visitantes de curta permanência.
-
Quem deseja obter residência em Portugal pode optar por um dos vistos de longa duração. Por exemplo, pessoas com renda passiva estável a partir de € 760 mensais podem solicitar o visto D7 para pessoas financeiramente independentes.
A Immigrant Invest é um agente licenciado para programas de cidadania e residência por investimento na UE, no Caribe, na Ásia e no Oriente Médio. Aproveite nossa experiência global de 15 anos — agende uma reunião com nossos especialistas em programas de investimento.

 Com a confiança de 10.000+ investidores