

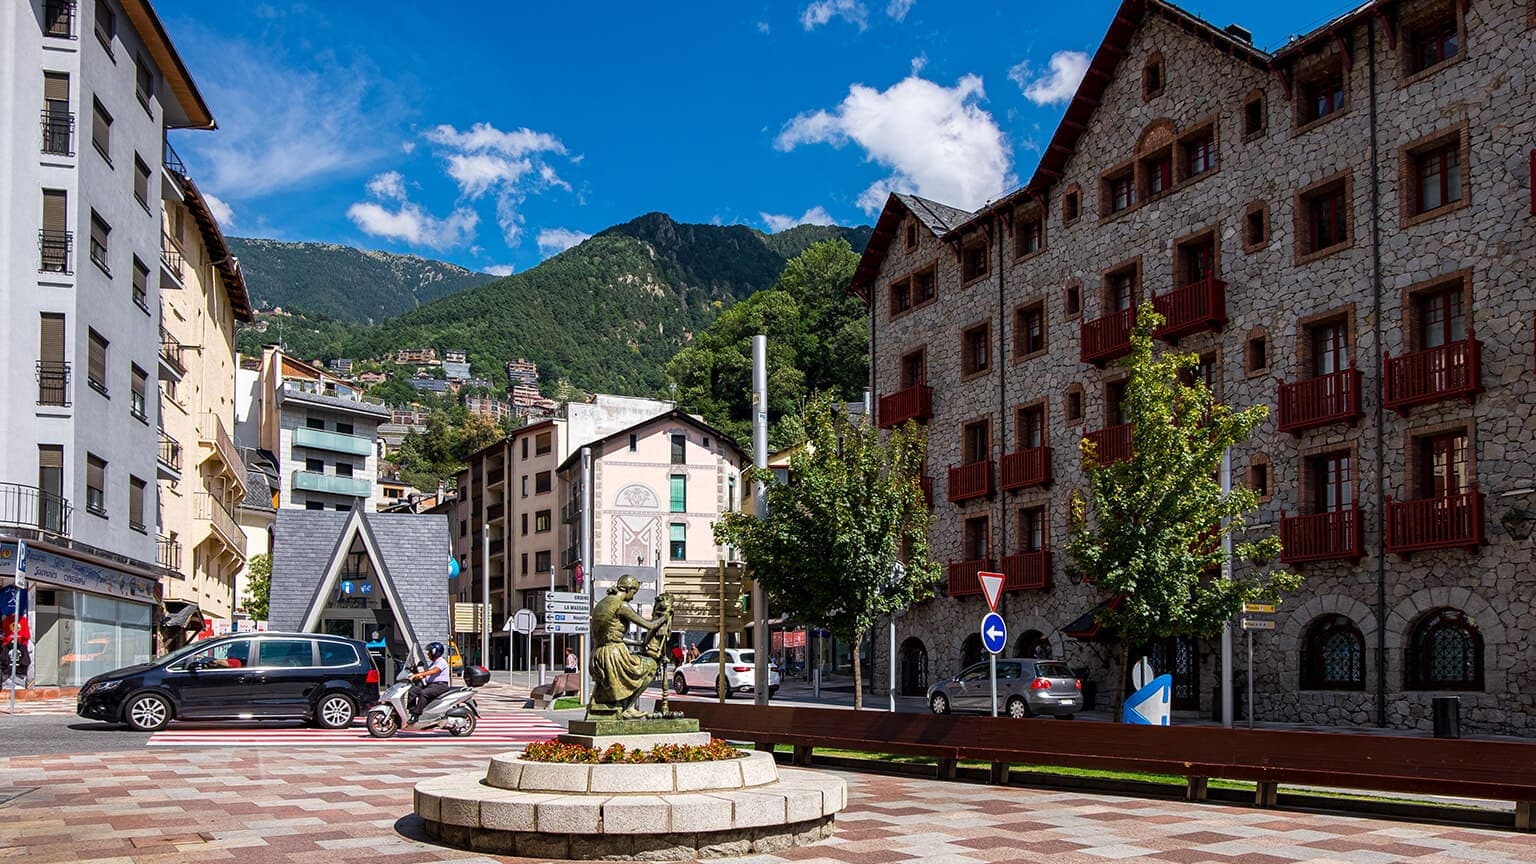

O Principado de Andorra é um pequeno Estado nos Pirineus, considerado um verdadeiro paraíso fiscal, especialmente quando comparado aos seus vizinhos Espanha e França.
A lenda está o mais próximo possível da realidade. Assim, os primeiros € 24.000 da renda são isentos de impostos, e o restante é tributado em até 10%. O imposto de renda corporativo não passa de 10%, enquanto o IVA é de apenas 4,5%. Além disso, Andorra não tributa patrimônio e heranças.
No entanto, há uma sombra sobre essa imagem perfeita, pois Andorra possui acordos de dupla tributação com apenas 10 países.
Saiba mais sobre as alíquotas efetivas, isenções e regimes tributários especiais para verificar se Andorra pode aliviar sua carga tributária.
Visão geral do sistema tributário de Andorra
Os contribuintes em Andorra são pessoas físicas e jurídicas. Eles podem ser considerados residentes fiscais ou não residentes no país. O status define os impostos aplicáveis e suas alíquotas.
As pessoas físicas podem se tornar residentes fiscais em Andorra se passarem mais de 183 dias em um período de 12 meses no país. Outro fundamento para se tornar residente fiscal é ter Andorra como o centro de suas atividades econômicas e vitais.
No entanto, uma pessoa não é considerada residente fiscal em Andorra se for um trabalhador transfronteiriço que se desloca diariamente para Andorra a partir da vizinha Espanha ou França. A regra se aplica mesmo que esses trabalhadores transfronteiriços tenham sido contratados por uma pessoa jurídica que seja residente fiscal em Andorra.
Uma empresa deve cumprir pelo menos um dos seguintes critérios para ser considerada residente fiscal:
-
ser constituída em Andorra;
-
ter sede registrada em Andorra;
-
ter a gestão efetiva da entidade localizada em Andorra.
Os impostos são arrecadados pelos municípios e pelo governo. Os municípios, ou comús, são responsáveis pelos impostos sobre a propriedade, renda de aluguel, estabelecimento de atividades comerciais ou empresariais e construção. O governo arrecada o imposto de renda de pessoa física e corporativo, IVA, impostos sobre ganho de capital, impostos retidos na fonte e impostos sobre a propriedade de veículos.
O ano fiscal para pessoas físicas coincide com o ano civil. Para pessoas jurídicas, é o mesmo que o período contábil da empresa, mas não superior a 12 meses.
Moeda. Andorra utiliza o euro como sua moeda oficial, embora o país não seja um Estado-membro da UE. Portanto, todos os impostos são calculados e pagos em euros.
Controle cambial. A legislação de Andorra não prevê regulamentações de câmbio.
Troca de informações fiscais. Desde 2014, Andorra está comprometida com a Declaração da OCDE sobre Troca Automática de Informações para Fins Fiscais. O Padrão de Declaração Comum (CRS) foi implementado desde 2018.
Andorra possui Acordos de Troca de Informações Fiscais válidos com 24 países e territórios:
O Parlamento Ucraniano aprovou um Acordo de Troca de Informações Fiscais com Andorra, mas o acordo ainda não entrou em vigor.
Está planejada a assinatura de novos Acordos de Troca de Informações Fiscais com Equador, Hong Kong, Macau, Maldivas, Marrocos, Peru e Samoa. No entanto, ainda não se sabe quando eles entrarão em vigor.
Com a confiança de 10.000+ investidores
Regularize suas obrigações fiscais antes que se tornem um problema
Alíquotas do imposto de renda de Andorra para residentes e não residentes
Residentes e não residentes pagam impostos de renda diferentes em Andorra, com alíquotas e tipos de renda tributável variados. A tributação do imposto de renda de pessoa física é regulamentada pela Lei 5/2014, de 24 de abril.
Impost sobre la renda de les persones físiques (IRPF) é o imposto de renda pago por residentes fiscais em Andorra. Ele é cobrado em uma escala progressiva, dependendo do valor da renda anual, em que os primeiros € 24.000 são isentos de imposto.
Impost sobre la renda dels no-residents fiscals (IRNR) é o imposto de renda para não residentes. A alíquota fixa de 10% se aplica independentemente do valor da renda anual.
Alíquotas do imposto de renda para residentes e não residentes fiscais em Andorra
Os residentes pagam impostos sobre sua renda global, enquanto os não residentes pagam impostos apenas sobre a renda auferida em Andorra.
A renda tributável inclui:
-
rendimentos do trabalho, como salários;
-
renda de atividades empresariais ou de negócios, incluindo a renda auferida pelo proprietário ou gestor de uma empresa;
-
royalties e a renda derivada da utilização de bens imóveis, como rendimentos de aluguel;
-
dividendos e juros;
-
pensões e pagamentos decorrentes de seguro de vida ou invalidez;
-
ganhos de capital e perdas.
Observe que, se os dividendos forem recebidos de uma entidade residente fiscal em Andorra, tais dividendos não são tributados. Mas se uma empresa não residente pagar dividendos a residentes fiscais em Andorra, os dividendos estarão sujeitos ao imposto de renda em Andorra.
O imposto de renda de pessoa física deve ser declarado e pago entre 1º de abril e 30 de setembro do ano seguinte ao período de apuração. Cada contribuinte deve enviar uma declaração individual de imposto; declarações conjuntas, por exemplo, para casais, não são permitidas.
A declaração de imposto de renda é enviada on-line no site do governo. O formulário e informações úteis sobre a base de cálculo do imposto também estão publicados lá.
Há uma multa pelo não envio da declaração de imposto de renda e não pagamento do imposto: ela varia entre € 150 e € 3.000 no caso de não haver prejuízo para as autoridades fiscais. Se a pessoa pagar um valor inferior ao imposto devido, a multa é de 50 a 150% do valor do imposto não pago.
Imposto corporativo sobre o lucro das empresas
Impost de societats (IS) é o imposto de renda corporativo de Andorra. Tanto entidades residentes fiscais quanto não residentes pagam o imposto à alíquota de 10%.
A alíquota de imposto de 0% se aplica às instituições de investimento coletivo de Andorra, de acordo com a Lei 10/2008, de 12 de junho.
As empresas residentes pagam o imposto sobre sua renda global conforme suas demonstrações financeiras.
Os não residentes são tributados apenas sobre seus lucros de fonte em Andorra. Se uma entidade não residente não possuir um estabelecimento permanente em Andorra, o imposto é cobrado transação por transação.
As empresas de Andorra podem se qualificar para várias compensações e deduções. Assim, elas podem reduzir sua base de cálculo do imposto corporativo a 0%. No entanto, isso não será exatamente possível a partir de 1º de janeiro de 2023: de acordo com a nova reforma tributária, se uma empresa mantiver lucro, sua alíquota efetiva mínima para o imposto corporativo será de 3%.
As empresas devem enviar a declaração de imposto de renda no prazo de um mês após o período de seis meses subsequente ao encerramento do exercício contábil. Um pagamento antecipado relativo ao exercício contábil vigente deve ser efetuado no primeiro dia do nono mês a contar do início do exercício contábil.
Suponha que o exercício contábil da empresa comece em janeiro e dure 12 meses. O lucro mensal é de € 1.000.000. Assim, a renda anual é de € 12.000.000. Vejamos quando a empresa deve pagar o imposto corporativo e qual parcela do lucro.
Exemplo de cronograma de pagamento do imposto corporativo sobre € 12.000.000 de lucro anual
1º de janeiro
O início do exercício contábil, ou seja, o ano fiscal
1º de setembro
O pagamento antecipado: 10% dos € 8.000.000 auferidos de 1º de janeiro a 31 de agosto do mesmo ano
31 de dezembro
O encerramento do exercício contábil, ou seja, o ano fiscal
Durante o mês de julho seguinte
Seis meses após o encerramento do ano fiscal: 10% dos € 4.000.000 auferidos entre 1º de setembro e 31 de dezembro do exercício contábil
Os formulários necessários para registros financeiros e declarações de imposto estão publicados no site do governo. Além disso, as entidades fazem login e enviam suas declarações de imposto on-line.
Assim como as pessoas físicas, as pessoas jurídicas estão sujeitas às mesmas penalidades por descumprimento do regime tributário. Elas pagam entre € 150 e € 3.000 se não enviarem a declaração de imposto e não pagarem os impostos, caso não tenha havido prejuízo para as autoridades fiscais. O pagamento a menor é cobrado com multa de 50 a 150% do valor devido não pago.

Andorra tem o IVA mais baixo da Europa
Impost general indirecte (IGI), o imposto sobre o valor agregado de Andorra, é cobrado sobre bens, serviços e a importação deles. No entanto, um empresário ou profissional não é considerado contribuinte de IVA se o valor anual das mercadorias entregues e serviços prestados não atingir € 40.000. Para atividades agrícolas, o limite mínimo é de € 150.000 por ano.
A alíquota padrão de IVA é de 4,5% em Andorra. É a alíquota padrão mais baixa da Europa: a segunda mais baixa é de 7,7% na Suíça.
Na UE, a alíquota padrão não pode ser inferior a 15%. Por exemplo, os países vizinhos de Andorra, Espanha e França, cobram 21% e 20% de IVA, respectivamente.
Além da alíquota padrão, Andorra tem várias alíquotas reduzidas, que se aplicam a bens e serviços específicos. Uma alíquota incremental se aplica a serviços financeiros e bancários.
Alíquotas de IVA e sua aplicação
Para começar a pagar o IVA, é necessário registrar-se no serviço fiscal de Andorra. A entrega das declarações fiscais está disponível online.
O cronograma de pagamento consiste em várias parcelas semestrais, trimestrais ou mensais. A frequência dos pagamentos depende do faturamento anual do contribuinte:
-
até € 250.000 — duas vezes por ano, em janeiro e julho, referente ao semestre anterior;
-
de € 250.000 a 3.600.000 — quatro vezes por ano, em janeiro, abril, julho e outubro, referente ao trimestre anterior;
-
acima de € 3.600.000 — mensalmente, referente ao mês anterior.
Impostos imobiliários em Andorra
A compra de imóveis implica o pagamento do imposto sobre a transferência de propriedade, Impuestos transmisiones patrimoniales (ITP). A alíquota total é de 4% do valor do imóvel: 1,75 a 2,5% vão para o governo de Andorra e cerca de 2% a mais — para o município onde o imóvel está localizado.
O comprador paga o imposto de transferência a um tabelião ao assinar o contrato de compra e venda.
Além do imposto de transferência, o comprador do imóvel paga pelos serviços notariais, que correspondem a 0,5–1% do valor da transação. Os serviços de uma agência imobiliária custam cerca de 5 a 10% do preço do imóvel.
A posse de imóveis implica o pagamento de um imposto predial anual. Ele é cobrado pelos municípios locais e chamado tradicionalmente de “Foc i lloc” — “fogo e localização”.
O município define a alíquota, mas ela é bastante baixa: um proprietário paga, em média, € 0,75 por metro quadrado. Além disso, apenas proprietários com idade entre 18 e 65 anos devem pagar o imposto.
Imóveis edificados são tributados de € 0,3 a 3 por metro quadrado.
O município também pode cobrar dos proprietários uma taxa de manutenção de infraestrutura de € 500 a 1.000 por ano.
O aluguel de imóveis está sujeito a imposto, cuja alíquota depende do status de residência fiscal. Se os residentes fiscais de Andorra obtiverem renda com a locação de imóveis, pagam o imposto a uma alíquota de 0,4 a 4%. Os não residentes pagam uma taxa fixa de 7,5% sobre a renda bruta de aluguel.
A partir de 1º de janeiro de 2023, a alíquota do imposto sobre a renda de aluguel será reduzida em 2%. A regra se aplicará aos casos em que a renda de aluguel não ultrapassar € 900 por pessoa.
O imposto devido depende do município onde o imóvel alugado está localizado:
- Andorra a Velha — maio;
- Encamp — 1º de janeiro a 30 de março;
- Ordino — 3 de fevereiro a 1º de abril;
- La Massana — maio;
- Escaldes-Engordany — maio;
- Sant Julià de Lòria — novembro.
Se um imóvel permanecer desocupado e vago por mais de dois anos, será cobrado um imposto especial, de acordo com a Lei 3/2019.
O imposto sobre imóveis vazios é cobrado a € 5,05 por metro quadrado de área útil total.
Ao declarar tal imóvel, o proprietário deve ser capaz de comprovar o cumprimento de pelo menos uma das seguintes condições:
- o imóvel está vazio devido a mudança de endereço ou problemas de saúde;
- o imóvel não é a residência principal, mas a segunda ou terceira residência do proprietário, por exemplo, usada como casa de férias;
- o endereço do imóvel é usado como endereço fiscal ou empresarial para fins de tributação;
- o imóvel está vinculado a alguma atividade comercial;
- o imóvel está colocado à venda por meio de uma agência imobiliária.
A venda de imóveis está sujeita ao imposto sobre ganhos de capital, que é pago pelo vendedor. A alíquota é de 0 a 15%. Discutimos as alíquotas de imposto em detalhes no capítulo abaixo.
Não há imposto de selo nem para o comprador nem para o vendedor.
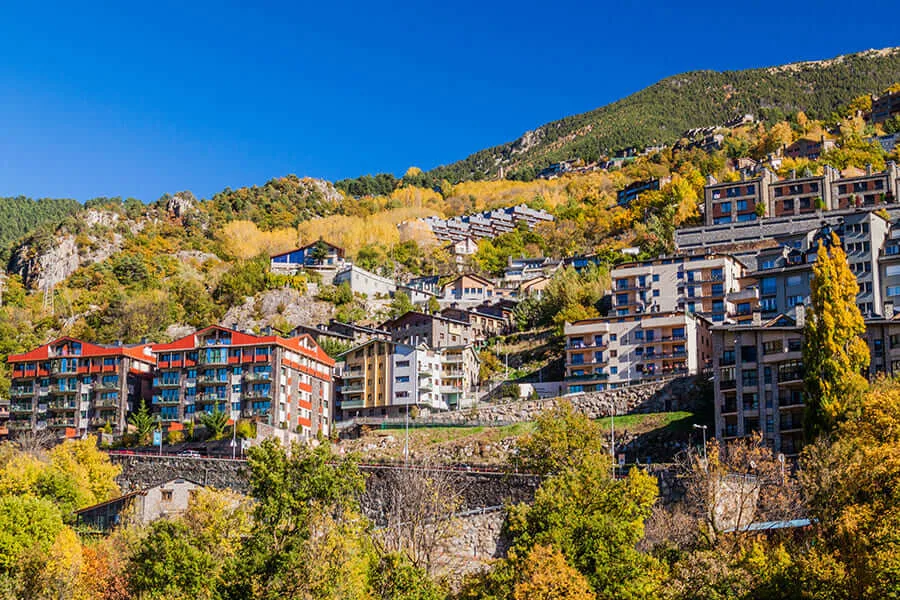
Os imóveis mais caros estão em Escaldes-Engordany: o preço por metro quadrado começa em € 3.000. Assim, ao comprar um apartamento de 100 m², você pagará uma média de € 12.000 de imposto de transferência. O imposto predial anual será de cerca de € 75
Imposto sobre ganhos de capital em Andorra para pessoas físicas e jurídicas
Sobre ganhos de capital de valores mobiliários e participações societárias. Todos os ganhos de capital não decorrentes da transferência de bens imóveis são tributados a 10%. Tais ganhos são incluídos na base do imposto de renda de pessoa física ou do imposto de renda corporativo.
No entanto, se as ações forem detidas por mais de 10 anos, elas ficam isentas do imposto. O mesmo se aplica aos casos em que uma pessoa física ou jurídica possui menos de 25% das ações de uma empresa.
Sobre a transferência de participação qualificada. Pessoas físicas e jurídicas não pagam o imposto sobre ganhos de capital neste caso.
Sobre a transferência de bens imóveis. Pessoas físicas e jurídicas pagam o imposto se venderem imóveis.
Os ganhos de capital de pessoas físicas decorrentes da venda de imóveis podem ser isentos do imposto em Andorra se:
-
O imóvel tiver sido a residência principal e o antigo proprietário tiver comprado outro imóvel com o dinheiro obtido dentro de 6 meses.
-
O imóvel estiver localizado fora de Andorra e for de propriedade do titular há mais de 10 anos.
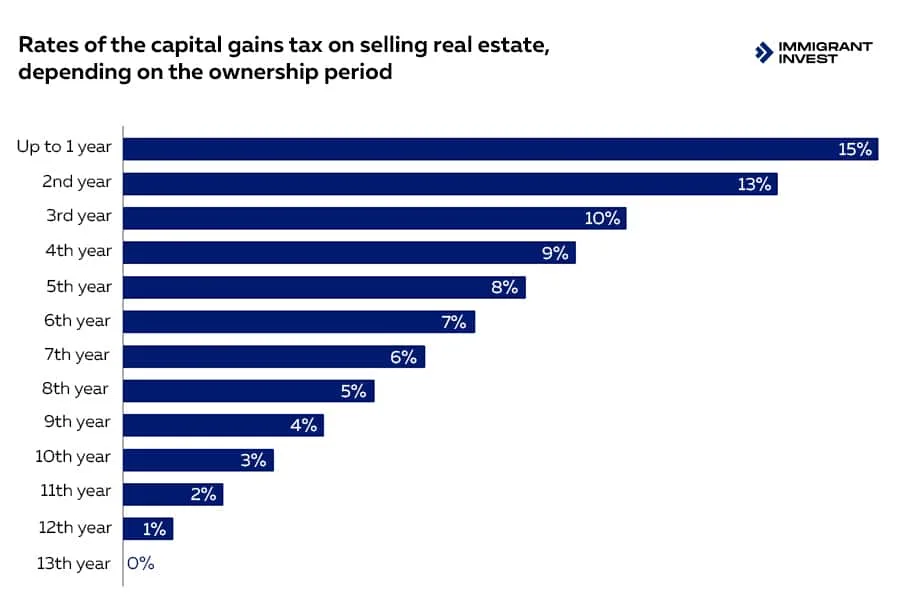
Quando aplicada, a alíquota é progressiva e depende do período de propriedade: quanto mais tempo você possuir o imóvel, menor será a sua alíquota. Se você detiver o imóvel por 13 anos ou mais, a alíquota do imposto será de 0%.
Imposto de retenção na fonte sobre dividendos, juros e royalties
A alíquota padrão do imposto de renda retido na fonte é de 10%, com um adicional de 1,5% sobre transações de resseguro.
No entanto, regras específicas se aplicam a rendimentos decorrentes de dividendos, juros e royalties. Além disso, o imposto de retenção na fonte se aplica a taxas sobre serviços técnicos.
Dividendos são isentos de impostos, quer sejam pagos a pessoas físicas ou jurídicas, residentes fiscais ou não residentes.
Juros são tributados a 10% apenas se pagos a uma pessoa física que seja residente fiscal em Andorra. No caso de juros de conta de poupança, os primeiros € 3.000 são isentos do imposto.
Royalties estão sujeitos a um imposto de 5% se pagos a uma pessoa física ou jurídica não residente. Se os royalties forem pagos a uma pessoa física residente, a alíquota do imposto é de 10%. Os royalties pagos a empresas residentes são isentos do imposto.
Taxas sobre serviços técnicos são tributadas a 10%, exceto aquelas pagas a empresas residentes.
Alíquotas do imposto de retenção na fonte em Andorra
Outros impostos sobre pessoas físicas e empresas em Andorra
As contribuições sociais são pagas em favor da Caixa Andorrana de la Seguretat Social, CASS. Elas cobrem serviços médicos e pensões.
Se uma pessoa recebe salário de uma empresa de Andorra, as contribuições sociais somam 22% do salário bruto. Desses, a parte do empregado é de 6,5%, e o empregador paga o restante, 15,5%.
Trabalhadores autônomos também pagam contribuições sociais. No entanto, estão sujeitos a um pagamento fixo: em 2021, foi de € 457,88 por mês. Além disso, é possível obter um desconto de 50% e reduzir as contribuições sociais para € 228,94 por mês:
-
nos primeiros 12 meses da obrigação fiscal;
-
se os resultados do ano fiscal anterior mostrarem menos de € 12.000 de lucro e € 150.000 em faturamento.
O imposto sobre a propriedade de veículos. Se você importar um carro de qualquer país da UE, pagará um IVA de 4,5%. Se o carro for fabricado fora da UE, estará sujeito a um imposto de 10%.
Além disso, o proprietário de um veículo paga uma taxa de € 200 pelo registro do carro. A placa de licença custa adicionais € 60.
Apenas titulares de autorização de residência que comprovarem um endereço em Andorra podem registrar um veículo no país.
Jogos de azar são tributados de 3 a 25%, dependendo do tipo de atividade e do valor do prêmio ganho. Por exemplo, se você ganhar no poker online, o prêmio estará sujeito a um ganho de capital sobre economias: os primeiros € 3.000 serão isentos e o restante será tributado a 10%.
O imposto de saída (exit tax) é cobrado quando uma pessoa física ou jurídica altera sua residência fiscal de Andorra para qualquer outra. Os ganhos de capital não realizados estão sujeitos ao imposto. O valor do imposto para empresas também considera o valor justo de mercado e os valores fiscais de seus ativos.
Mais benefícios e isenções fiscais
Andorra não possui impostos sobre patrimônio e herança. Não há imposto sobre capital nem imposto de selo.
Deduções fiscais estão disponíveis para pessoas jurídicas e físicas. As empresas podem reduzir os valores do imposto de renda corporativo quando contratam novos funcionários ou realizam novos investimentos. As pessoas físicas podem se qualificar para deduções se tiverem dependentes ou hipotecas.
Regime tributário especial para holdings. Se uma holding de Andorra apenas gerenciar e participar de empresas não residentes fora do país, essa holding estará isenta de impostos sobre:
-
dividendos recebidos de subsidiárias ou empresas estrangeiras;
-
dividendos pagos aos acionistas da holding, estejam eles em Andorra ou no exterior;
-
ganhos de capital obtidos pela transferência de ações.
Um acionista, seja pessoa física ou jurídica, não paga imposto de renda nem imposto de renda corporativo sobre os dividendos recebidos de uma holding.
Para se enquadrar nesse regime tributário especial, a holding deve solicitar e obter autorização do serviço fiscal de Andorra.
Prejuízos operacionais. A empresa pode compensá-los por até 10 anos, sem possibilidade de compensação retroativa.
Formas de começar a pagar impostos em Andorra
A mudança para Andorra é a forma de se tornar um residente fiscal: é necessário passar mais de 183 dias por ano no país para se registrar como contribuinte.
Morar em Andorra por mais de meio ano só é possível com a autorização de residência ou passaporte do país. O estrangeiro deve obter o status de residência ativa ou passiva para se mudar para Andorra.
A residência ativa implica que o titular viverá e trabalhará no país. Ela é concedida a:
-
Solicitantes autônomos que possuam pelo menos 11% de uma empresa registrada em Andorra e atuem como diretores-gerentes. Há uma cota de 900 autorizações de residência por ano para autônomos. Além disso, seus familiares só podem obter autorizações de residência 12 meses após o solicitante principal.
-
Especialistas contratados por uma empresa local.
A primeira autorização de residência ativa é válida por um ano, com direito a renovação. Após 20 anos morando em Andorra, o residente pode solicitar a cidadania.
A residência passiva é destinada a quem deseja morar no país, mas o centro de suas atividades econômicas permanecerá no exterior. Esse caminho pode ser adequado para empresários internacionais, atletas, artistas, cientistas e outros profissionais.
Os investidores contam com um caminho exclusivo para a residência em Andorra. Devem ser feitos investimentos de pelo menos € 400.000 na economia do país:
-
€ 350.000+ — Investimentos em imóveis, títulos, fundos de investimento, empresas ou depósitos sem juros;
-
€ 50.000+ — Depósito na Autoritat Financera Andorrana (AFA).
No entanto, o valor do investimento poderá aumentar no futuro se o Governo de Andorra aceitar as propostas de alterações nas regras de concessão de autorizações de residência a investidores imobiliários. Sob os novos termos, será exigido um investimento mínimo de € 400.000 na compra de habitação pública. Em outros casos, o valor do investimento será de € 600.000.
Cônjuges e filhos menores de 25 anos podem obter autorizações de residência simultaneamente ao investidor.
A primeira autorização de residência passiva é concedida por dois anos, com direito a renovação. Os investidores devem passar pelo menos 90 dias por ano em Andorra para manter a residência. No entanto, a solicitação de cidadania só fica disponível após 20 anos de residência permanente no país.
O registro de uma empresa em Andorra leva cerca de dois meses. Depois disso, a empresa se torna residente fiscal em Andorra.
Existem dois tipos de empresas que podem ser registradas:
-
Sociedade Anônima — Societat anònima, SA. O capital social mínimo é de € 60.000. O capital pode ser distribuído entre acionistas ou detido por uma única pessoa. Neste último caso, o tipo de empresa é a Sociedade Anônima Unipessoal — Sociedad anónima unipersonal, SAU.
-
Sociedade de Responsabilidade Limitada — Societat limitada, SL. O capital social mínimo é de € 3.000. Também pode ser uma Sociedade Limitada Unipessoal — Societat limitada unipersonal, SLU.
Primeiro, você envia uma solicitação ao governo para reservar a razão social: o certificado de reserva é válido por seis meses. Durante esse período, você obtém a autorização para a transferência de investimentos estrangeiros para Andorra, abre uma conta bancária local, prepara e firma em cartório a escritura de constituição da empresa.
Quando todos os requisitos forem cumpridos e os documentos preparados, você registra o negócio no Registro de Empresas de Andorra e no Registro de Comércio e Indústria.
Se você quiser estabelecer um escritório em Andorra, serão exigidos um certificado de inspeção elétrica e um contrato válido para extintores de incêndio.
É possível não pagar impostos duas vezes após se tornar residente fiscal de Andorra?
Andorra possui acordos de dupla tributação (DTTs) com 10 países:
-
França.
-
Espanha.
-
Portugal.
-
Luxemburgo.
-
Liechtenstein.
-
Emirados Árabes Unidos.
-
Malta.
-
Chipre.
-
San Marino.
-
Hungria.
Os DTTs estabelecem regras de crédito tributário estrangeiro no caso de imposto de renda de pessoa física, imposto de renda corporativo, ganhos de capital e impostos retidos na fonte.
Dessa forma, suponha que uma pessoa seja residente fiscal em Andorra, mas receba rendimentos de um dos países listados, por exemplo, a França. Ela paga o imposto de renda de pessoa física no país de origem, ou seja, na França, e apresenta ao serviço fiscal de Andorra a comprovação documental dos impostos pagos. Andorra considerará o imposto como já pago e não haverá dupla tributação.
Se o país de origem não tiver um DTT com Andorra, a pessoa física ou jurídica terá que pagar impostos duas vezes, tanto no país de origem quanto em Andorra.
A Immigrant Invest é um agente credenciado para programas de cidadania e residência por investimento na UE, no Caribe, na Ásia e no Oriente Médio. Aproveite nossa experiência global de 15 anos — agende uma reunião com nossos especialistas em programas de investimento.
 Com a confiança de 10.000+ investidores